在科技股多頭啱啱重建倉位之際,一場圍繞AI發展路徑的新爭議驟然升溫,令市場在最不合時宜的時刻再度面臨考驗。
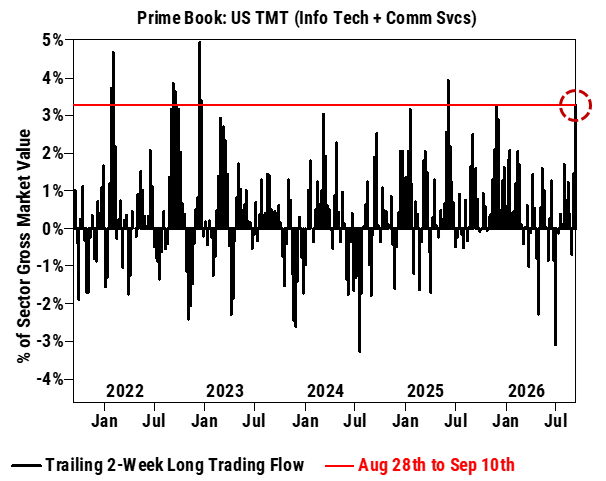
據高盛大宗經紀數據,對沖基金在過去11個交易日中有10次淨買入美國TMT股票,過去兩周多頭買入速度位於近五年的第97百分位,並創下2025年6月以來最高水平。幾乎所有TMT子板塊均錄得淨買入,由半導體及半導體設備、互動媒體與服務、IT服務領銜。
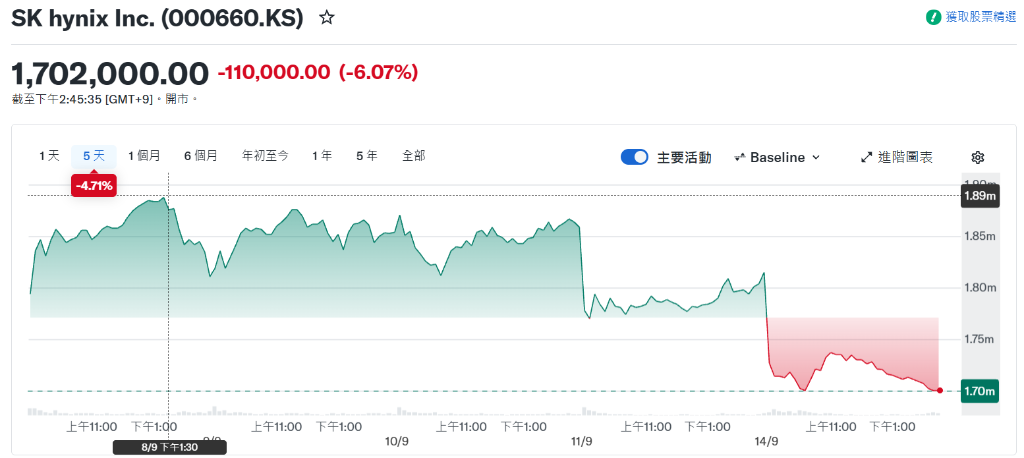
然而,周末突發的AI政策爭議迅速攪亂了這一勢頭——Anthropic首席執行官Dario Amodei呼籲放緩前沿模型開發速度,並主張政府介入限制開源競爭對手,特朗普隨即拒絕配合。消息衝擊下,韓國SK海力士股價下跌6%,軟銀重挫11%。
高盛交易員Lee Coppersmith在其每周報告中直言:"綜合來看,這個周末在最糟糕的時間,為啱啱重建的科技多頭倉位帶來了新的風險。"
對沖基金重返科技股,買入速度創15個月新高
高盛大宗經紀數據顯示,對沖基金對美國TMT板塊的淨買入已延續至連續第二周,信息技術與通信服務成為美國所有板塊中買入規模最大的兩個方向,且均以多頭買入為主導,空頭流量相對平靜。
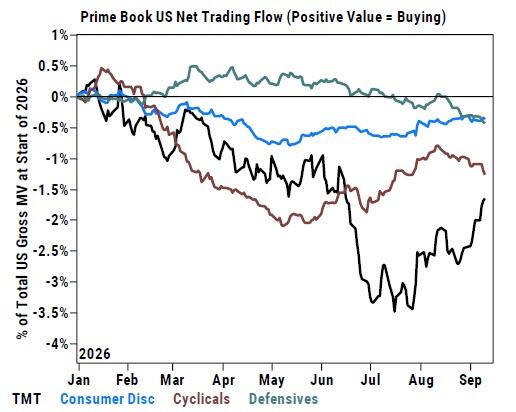
從兩周累計買入幅度來看,此輪多頭建倉速度是2025年6月以來最快,在過去五年曆史數據中位列第97百分位,顯示市場情緒在9月會議密集季開啓之際出現了明顯的風險偏好回升。
與此同時,對沖基金的槓桿結構也出現微調。美國多空基金總槓桿率下降1.6個百分點至206.9%(處於一年期第20百分位),淨槓桿率則上升1.7個百分點至50.2%(處於一年期第6百分位)。基本面多空比率(市值口徑)上升2.2%至1.64(處於一年期第26百分位)。
宏觀對沖產品遭大規模拋售,信用與小盤ETF空頭激增
在重倉科技股的同時,對沖基金亦大舉淨賣出宏觀產品(指數與ETF的合併頭寸,通常用於對沖單股倉位),賣出規模為去年4月3日當周以來最大,空頭銷售與多頭買入之比高達3.2比1,偏離一年均值逾2個標準差。
美國上市ETF空頭頭寸單周增幅達7.2%,創六個月來最大單周增幅,按月上升5.2%,主要集中於信用類及小盤股權ETF。儘管本周空頭倉位大幅上升,但宏觀產品的整體空頭敞口仍低於年初至今高點——彼時正值動量交易於6月觸頂之際。
AI爭議在最關鍵時刻升溫,亞洲科技股首當其衝
此次風波的核心在於Anthropic首席執行官Dario Amodei的最新表態:他主張放緩前沿模型的開發節奏,並呼籲政府出手限制開源模型的競爭。特朗普隨後明確表示拒絕介入,雙方立場的碰撞令市場對AI監管走向的不確定性驟然上升。
該事件在亞洲市場首先引發衝擊,周一亞洲AI股全線下跌,SK海力士跌超6%,軟銀跌幅更達11%。考慮到對沖基金啱啱以15個月來最快速度重建科技多頭倉位,此次爭議的時機尤為敏感。Lee Coppersmith的措辭亦印證了這一判斷——新建的科技多頭倉位在短期內面臨的風險正在上升。
FOMC決議與20年期國債拍賣成下周關鍵變量
展望本周,高盛數據顯示,市場當前對9月聯儲加息的定價概率約為90%,成為宏觀日曆上的核心事件。上周核心CPI數據的強於預期——被市場解讀為"撕掉創可貼"式的加息鋪墊。英國央行(周四)與日本央行(周五)亦將相繼公布利率決議。
與此同時,周二將舉行130億美元20年期國債拍賣,值得密切關注。在科技多頭倉位重建與AI政策不確定性交織之下,市場短期走向的分歧正在加劇。