炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
作者 | 謝美浴
編輯 | 付影
來源 | 獨角金融
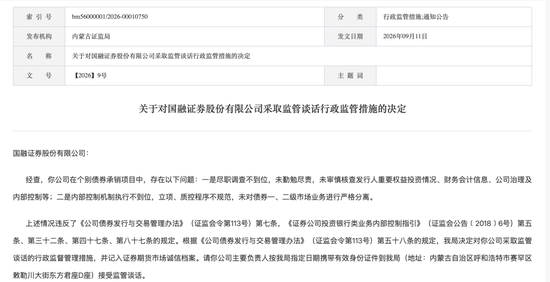
9月11日,內蒙古證監局集中披露三份行政監管措施決定書,指向國融證券股份有限公司(以下簡稱「國融證券」)債券承銷業務中的合規問題。
圖源:內蒙古證監局
而這家啱啱被西部證券(002673.SZ)收購併表的券商,2026年上半年剛交出了一份營收、淨利潤雙增的成績單。國融證券單體口徑下,2026年上半年營收5.77億元,相當於2025年全年的50.98%;淨利潤達1.13億元,相當於2025年全年的144.7%。而經西部證券審核後的合併口徑下,國融證券業績則更好,營收6.48億元、淨利潤1.2億元。
一邊是監管問責的「緊箍咒」,一邊是並表後的「新起點」。罰單背後,是偶發疏漏還是機制短板?在投行執業質量監管持續從嚴的當下,國融證券的正站在合規與發展的關口。
1
債券承銷違規「雙罰」落地,
國融證券三名責任人被追責
根據公告,國融證券在個別債券承銷項目中,主要存在兩大問題。
一是盡職調查不到位,未勤勉盡責,未審慎覈查發行人重要權益投資情況、財務會計信息、公司治理及內部控制等;二是內部控制機制執行不到位,立項、質控程序不規範,未對債券一、二級市場業務進行嚴格分離。
內蒙古證監局決定對國融證券採取監管談話的行政監督管理措施,並記入證券期貨市場誠信檔案。
問責並未止步於公司層面,而是進一步追溯至具體責任人。

圖源:內蒙古證監局
張智河時任國融證券總裁,2017年至2018年3月期間分管固定收益部;李濤時任固定收益部負責人(兼助理總裁)、公司副總裁,2018年3月起分管固定收益部。二人對上述問題均負有責任,被責令改正並記入誠信檔案。此外,項目負責人李銳,則因盡職調查不到位、未勤勉盡責等問題被責令改正。
罰單中被點名的三名責任人,追責依據均指向其任職期間的責任。其中,張智河與李濤目前仍在國融證券擔任高管,李銳的去向則未見公開信息。
具體來看,張智河是國融證券的「老將」,早年曾任中信萬通證券總經理、大通證券總裁,2016年1月起出任國融證券總裁兼財務總監,2023年4月接替侯守法升任董事長。
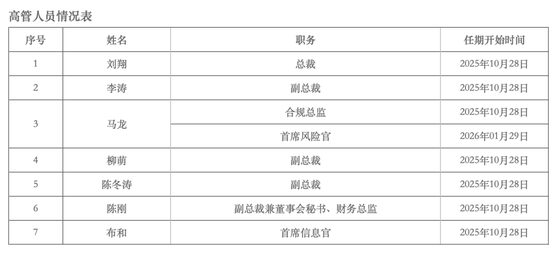
2025年10月西部證券完成收購後,國融證券董事會換屆,「空降」黃斌接任董事長,張智河轉任副董事長,劉翔獲聘總裁。履歷顯示,劉翔生於1979年,曾任天風證券(維權)副總裁,2020年4月因個人原因辭職;2020年8月加入國融證券,任副總裁,2023年6月升任董事兼總裁,併兼任國融基金副董事長。
換言之,此次被責令改正的張智河,仍留在國融證券核心管理層,以副董事長身份參與公司治理。

圖源:罐頭圖庫
李濤則擁有約15年的執業律師經歷,長期深耕私募股權基金、公司併購與孖展、企業法律風險控制等領域,曾服務河北建投創發基金、內蒙古河套水務集團華蒙基金、渤海銀行、渤海信託等多家機構。
2018年3月,李濤升任國融證券副總裁,同時兼任固定收益部負責人(助理總裁)。此次罰單認定的責任期,正是其2018年3月起分管固定收益部之後。2025年10月,國融證券官網披露的信息顯示,李濤仍擔任公司副總裁。
圖源:國融證券官網
值得注意的是,這不是國融證券承銷保薦業務今年第一次挨罰。2026年7月31日,中國證監會以承銷保薦項目盡職調查不到位、質控與內核把關不嚴格、報送材料審批管理不到位為由,對國融證券採取責令改正措施,
中國金融智庫特邀研究員餘豐慧指出,「責令改正+記入誠信檔案」對券商高管的實際約束力,取決於其後續執業資格和職業流動的受限程度。對於仍在國融證券任職的張智河、李濤而言,誠信檔案記錄將直接影響其在高管任職資格年檢、新業務牌照申請中的審核結果,若後續再犯,處罰會加速升級為認定為不適當人選乃至市場禁入。這種個人問責能對在職高管形成直接威懾,但遏制違規反覆出現的關鍵在於,問責是否穿透到業務決策鏈條的核心環節,而非僅處罰簽字人。當前監管已進入「機構+個人」雙罰常態,個人追責的實質約束力正在增強。
2
上半年營收6.48億元,
承銷業務佔比不足5%
罰單之外,國融證券的經營成色同樣值得關注。
國融證券成立於呼和浩特,註冊資本17.83億元,前身為日信證券,2025年9月正式完成被西部證券收購的股權過戶,成為其持股64.6%的控股子公司。從更長的時間線看,這家券商在過去三年間經歷了一條從扭虧到波動、再到並表整合的曲線。
2023年,國融證券實現營業收入9.67億元,按年增長38.42%,歸母淨利潤0.39億元,實現扭虧為盈。2024年,營收進一步增至11.19億元,按年增長15.73%,淨利潤0.86億元,按年增長104.35%。連續兩年的修復態勢,為2025年的經營表現提供了參照基準。
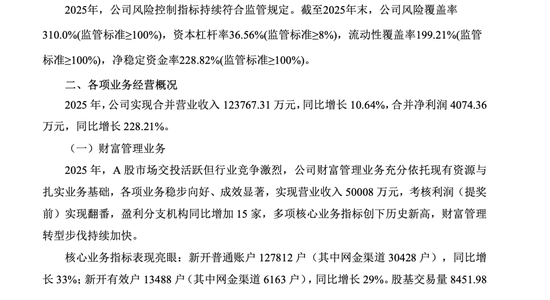
被西部證券並表首年,國融證券2025年營收12.38億元,按年增長約10.64%,合併淨利潤4074.36萬元,按年增長228.21%。財富管理業務構成主要增長引擎,實現營業收入約5億元,佔比超四成,考覈利潤(提獎前)實現翻番,盈利分支機構按年增加15家。
圖源:國融證券年報
據西部證券2026年半年報披露,國融證券上半年實現營業收入6.48億元,相當於2025年全年的 57.2%;淨利潤1.2億元,相當於2025年全年的 154.9%。
金融市場業務中,固收通過配置低估值可轉債/可交債捕捉反彈,純債堅持短久期策略獲取正收益,權益自營保持高倉位積極投資;資產管理業務方面,固收+產品優化配置、低位佈局增厚收益,並加快新品落地、拓展渠道,推動規模與收入雙提升,改善盈利水平。
西部證券指出,投行業務方面,2026年上半年,國融證券持新三板、財務顧問業務經營業績實現按年增長;股權業務強化收入預期管控,有序推進北交所再孖展儲備項目,填補相關業務空白。
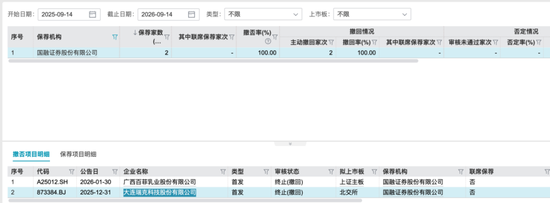
不過,Wind數據顯示,截至2026年9月14日,近一年國融證券保薦廣西百菲乳業股份有限公司、大連瑞克科技股份有限公司兩個項目,撤否率100%。
圖源:Wind數據
根據國融證券2026年半年度監管報表,上半年公司投行業務淨收入累計約4985萬元,其中承銷業務淨收入累計約2762.6萬元。放在全公司6.48億元的半年營收裏,承銷淨收入的佔比不足5%。
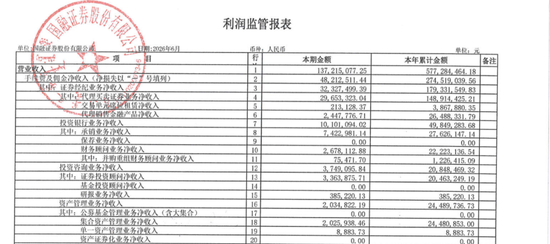
圖源:國融證券2026年半年度監管報表
而放眼行業,債券承銷的馬太效應正在加劇。2026年上半年,全行業90家參與債券承銷的券商中,前五名合計佔據了超過50%的市場份額。中信證券以1.19萬億元的承銷金額穩居榜首,國泰海通、中信建投緊隨其後,頭部機構與中小券商之間的規模差距持續拉大。
此次被罰,讓國融證券本就不算突出的承銷業務又捱了一記。
餘豐慧指出,中小券商在債券承攬壓力下平衡合規,核心矛盾在於項目少、收入薄,單個項目違規的邊際誘惑大,而合規成本佔比高。國融證券此次因個別項目被罰,說明中小券商在承攬端本已處於弱勢,靠放鬆盡調標準去換取項目資源的路徑走不通了。中小券商的出路不是拼承銷規模,而是收縮戰線,聚焦區域內城投債、政策扶持類債券等傳統優勢品種,用對區域發行人的深度認知替代粗放的規模擴張,在有限項目上做深盡調,把合規能力做成差異化競爭力。
八年前的舊賬被翻出,三名時任高管被追責,這既是監管從嚴的信號,也是國融證券補齊合規短板的契機。並表西部證券後,公司上半年營收6.48億元、淨利潤1.2億元,財富管理與固收業務均有亮點,承銷業務佔比雖小,卻也意味着調整空間充足。
你看好國融證券被並表後的轉型前景嗎?歡迎在評論區聊聊你的看法。
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。