國泰君安期貨市場分析師
張馳寧
Z0020302
上周五晚上,美國公布了8月的CPI,相關數據落地之後,市場反應非常快——根據CME的FedWatch工具,聯儲局9月加息的概率,從之前的70%左右,一下子跳到了90%附近。
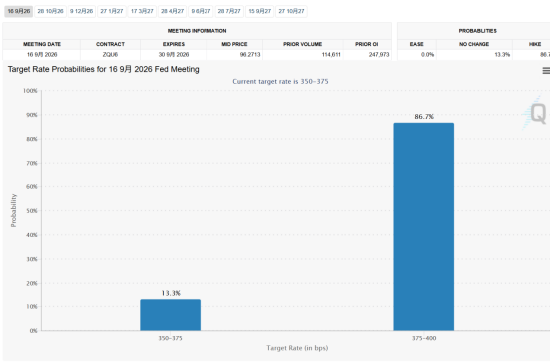 資料來源:芝商所 FedWatch 工具
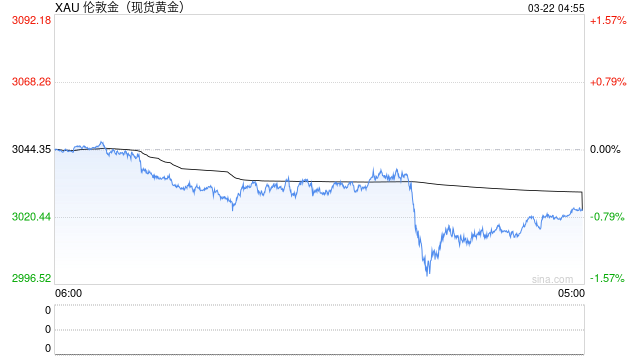
可當晚的走勢着實有點反常,黃金不僅沒怎麼跌,反倒快速拉漲......讓很多人百思不得其解,
這種反常的行情,市場上已經出現了不少解讀。有些聲音認為,前一天(周四)先發布的PPI也不低,黃金可能已為此提前消化過一輪利空,等周五CPI落地,反而有點利空出盡的意思;另外也有一些聲音認為,考慮到美國中期選舉臨近,聯儲局的決策環境可能會變得更加微妙,市場或許還留着一分猶豫,認為加息動作不一定會在九月落地,這也可能給黃金帶來了一些反彈的底氣。
這兩種解讀,說的都是那一晚的行情。不過單看一個晚上的升跌,資金、情緒、技術面,都可能會有干擾。真正值得琢磨的,是另一個更普遍的問題——大家默認了這麼多年的「加息,黃金就跌」,到底靠不靠譜?今天就想借着這個機會,跟大家把加息和黃金之間的關係,講講清楚。
那麼,加息,到底是怎麼影響黃金的?要了解清楚這個問題,我們得首先搞清楚聯儲局加的到底是什麼?
聯儲局上調的,叫名義利率。而名義利率,大致就等於實際利率加上通貨膨脹。其中,真正跟黃金負相關的,是實際利率——實際利率越高,黃金可能就越走弱。
為什麼平時總講「加息、黃金跌」?
那是因為多數時候,加息壓的是需求:利率一高,借錢成本上去,消費投資降溫,通脹就容易跟着回落。因此往往就會造成,加息了,名義利率漲了,而同時投資消費需求被壓制了,通脹也開始掉頭往下,兩頭一擠,實際利率就被推高,因此黃金自然就有壓力—— 這是我們最為熟知的邏輯。
但這一輪,還是有一些不同的。
因為這次通脹的火苗,不完全在需求端,也在供給端 —— 中東局勢緊張,國際油價一度飆到100美元上方,美國8月整體CPI的按月漲幅裏,光汽油這一項,就佔了三分之一以上。
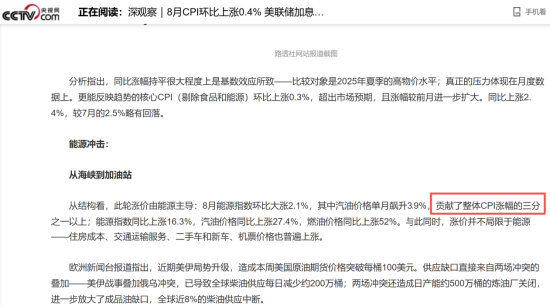 資料來源:央視新聞
這種成本推動型通脹,加息不一定能立馬壓住—— 因為即使壓得住借錢消費的熱情,但油價、運輸、生產這些實打實的成本上升比較難處理。
於是就可能出現另一種局面:一頭,聯儲局加息,名義利率往上走;另一頭,供給端的成本推着通脹也一併向上。 如果通脹上行的速度,比加息還要快,那實際利率就未必上得去,造成黃金對加息的反應,可能就沒有想象中那麼大了;反過來,這種二次通脹的預期,甚至可能再給黃金添一把火。
最後,有一點值得記住:當下看黃金,最後還是要回到通脹本身——這次通脹的一部分推手在供給端,拿「加息、黃金就跌」的老定式去套,可能不一定適用。
後面怎麼走,一方面,要看聯儲局接下來的利率路徑如何演繹;另一方面,也得盯着地緣衝突和能源成本,最後會以什麼樣的方式收尾。
截稿時間:2026年9月14日14點02分
免責聲明:
投資者須注意市場風險。本點評所有內容在任何情況下均不構成對任何人的投資建議,僅用於交流學習,投資者據此做出的任何投資的一切後果由投資者個人承擔。在任何情況下,國泰君安期貨有限公司(下稱「本公司」)、本公司員工或者關聯機構不承諾投資者一定獲利,不對任何人因使用本文中的任何內容所引致的任何損失負任何責任。本點評的內容來源於已公開的資料,但本公司對該等信息的準確性、完整性或可靠性不作任何保證。對點評中涉及的具體交易規則以交易所公布的內容為準,請投資者密切關注交易所對交易規則的調整,本公司對此不承擔任何責任。本點評版權僅為本公司所有,未經本公司事先書面許可,任何機構和個人不得以任何形式翻版、複製、發表或引用。