9月14日,儘管中東衝突升級推高油價、長期美債收益率攀升、聯儲局加息預期升溫,華爾街多數策略師仍認為,只要加息節奏有度、企業盈利強勁、通脹不脫錨,美股牛市有望延續。
宏觀逆風壓頂,華爾街為何仍看多?
近期中東衝突升級,油價上周一度飆升至接近每桶109美元,同時美國長期國債收益率觸及數十年來高位。聯儲局9月加息概率也大幅飆升。
美股自8月中旬創下紀錄高位以來持續波動,投資者擔憂油價上漲將加劇通脹壓力。10年期美債收益率一度接近5%,這一水平常被視為股市上漲的風險信號。掉期交易員目前定價聯儲局周三加息概率約87%,這將是三年來首次加息。科技股為主的納斯達克100指數期貨周一下跌1.6%。不過,標普500指數較其峯值下跌不到2%,強勁的企業盈利帶來支撐。
包括摩根士丹利、摩根大通和高盛在內的華爾街機構預測,鑑於公司盈利狀況良好,由聯儲局加息預期引發的任何下跌都可能是短暫的。
高盛首席美國股票策略師Ben Snider表示:「股市通常在聯儲局開始加息時表現掙扎,但我們預計牛市將繼續。市場已經定價未來一年加息三次以上,而企業盈利和資產負債表都很穩健。」
摩根士丹利策略師Michael Wilson承認,如果通脹衝擊強於預期,股市存在回調風險——即較近期高點下跌10%。中東地緣政治緊張局勢持續,油價已恢復上漲。不過,Wilson補充稱,經濟前景至關重要。「如果名義經濟增長強勁是主要驅動因素,那麼股市可以容忍後端收益率保持較高水平,」他表示,「換句話說,從中長期來看,股市仍然是有效的通脹對沖工具。」
摩根大通策略師表示,短期內油市走勢可能決定風險偏好。他們指出,季節性趨勢表明,股市通常在9月份表現疲軟,但不應認為這種波動會一直持續下去。由Mislav Matejka領導的團隊在報告中寫道:「只要聯儲局加息幅度適中,並且發生在盈利強勁增長、通脹未脫錨的背景下,股市應該能夠承受。」
一項分析顯示,真正威脅牛市的並非單次加息,而是一整輪加息周期。自1945年以來,標普500指數經歷了12次跌幅超過20%的熊市,以及4次跌幅在18%至20%之間的接近熊市,其中6次跟隨加息周期直接進入衰退。只有兩次回撤併非由上述觸發因素所致。
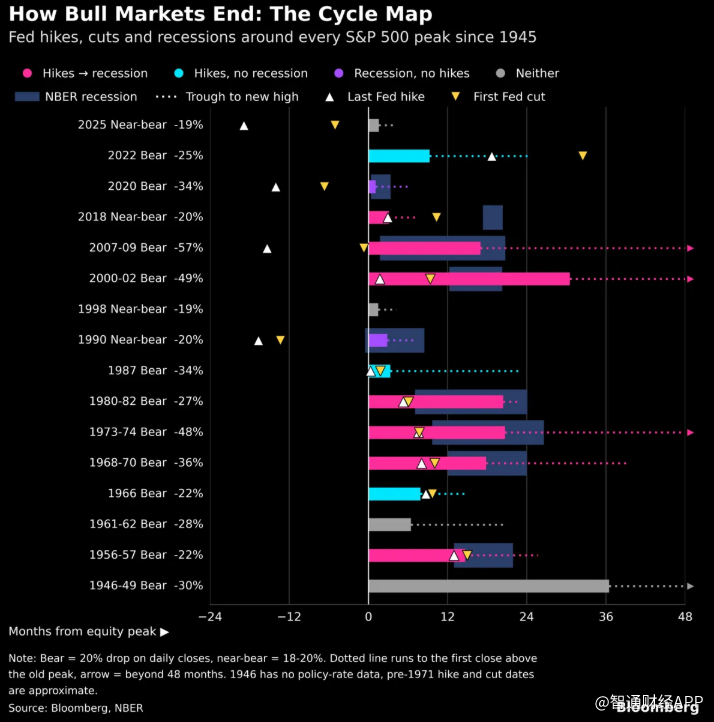
標普500目標價上調與分歧:多頭堅守,美銀、花旗警告短期風險
Yardeni Research在報告中表示,儘管油價、債券收益率和聯儲局加息預期上升,標普500並未對宏觀逆風作出劇烈反應。該機構重申年底標普500目標為8400點。
不過,Yardeni Research表示,市場動態已經變化。「近幾周,主要市場指數的遠期市盈率下降,因為遠期每股盈利預期增速超過股價漲幅。」該機構稱,自年初以來,標普500遠期盈利上升28.1%,遠期市盈率下降12.9%,表明投資者不願像1月那樣為公司支付更高估值。Yardeni Research將2027年每股盈利預期從415美元上調至425美元,並將遠期市盈率預期從20.2倍下調至19.7倍。
與此同時,過去一周多家機構也重申或上調了標普500指數目標。
上周,滙豐將標普500年底目標從7650點上調至8100點,理由是公司盈利更強、AI投資持續以及美國經濟有韌性。滙豐預計,標普500指數2026年上半年的盈利增長率接近40%,而下半年至少將達到25%。
滙豐表示,儘管科技股仍是主要驅動力,但消費者支出的韌性以及醫療保健、工業和消費品公司的強勁表現,支撐了整體利潤增長。然而,滙豐也提醒,秋季季節性疲軟、經濟數據、監管變化和地緣政治緊張局勢可能導致短期波動,但同時強調,強勁的企業基本面應能支撐標普500進一步上漲。
巴克萊也將2026年標普500目標從7800點上調至7950點,理由是二季度盈利強於預期,同時將每股盈利預測從337美元上調至365美元。該行稱,超過86%的公司盈利超預期,核心每股收益按年增長超過50%。巴克萊預計AI驅動的投資將持續,並預測2027年超大規模企業資本開支超過1.1萬億美元,增長67%。儘管債券收益率高企加大了盈利不及預期的代價,該行仍維持2027年指數目標在8800點。
美銀也加入了上調目標價的行列,但態度更謹慎。美銀股票與量化策略師Savita Subramanian將標普500年底目標從7100點上調至7400點,但新目標仍意味着較當前水平約有3%下行空間,凸顯該行對短期走勢的謹慎。Subramanian表示,股市正進入「季節性疲弱期」,可能早該回調。她指出,標普500今年僅經歷了一次5%回調,而根據美銀統計,往年平均約為三次;至少10%的修正通常每年發生一次,但上一次這樣的下跌還要追溯到2025年春季。
以下是幾家主要華爾街機構對2026年標普500的目標點位:
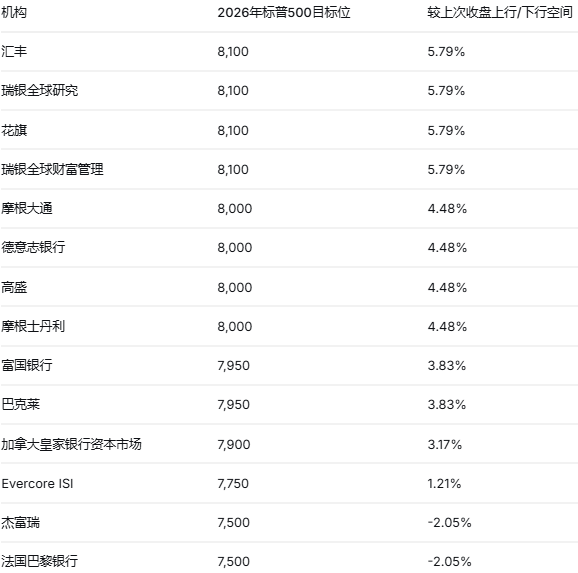
值得注意的是,並非所有機構都同樣樂觀。花旗上周五警告,其標普500年底目標可能過高,因為油價上漲和債券收益率上升給美國股市前景蒙上陰影。策略師Scott Chronert表示,花旗當前對2026年底標普500的8100點目標看起來「偏激進」,因為過去幾周宏觀因素已經變化。Chronert仍認為三季度盈利應強勁,但要讓指數達到目標,在當前不確定性下,將不得不更依賴年底反彈。
這位分析師還指出,儘管經濟形勢複雜多變,「聯儲局下次加息並非板上釘釘」,但他同時重申,持續的通脹擔憂可能意味着加息可以緩解不確定性,而如果聯儲局真的加息,今年可能加息兩次而非一次。
AI獨撐漲勢,Yardeni:放緩呼聲難阻資本開支周期
標普500今年大部分漲幅得益於AI熱潮。美光科技、英特爾和AMD等公司股價在2026年實現三位數增長。與此同時,Global X人工智能與科技ETF(AIQ)今年也跑贏標普500。
The Kobeissi Letter在X平台上表示,在債券市場表現如此疲弱的背景下,標普500距紀錄高位僅一步之遙,這令人驚歎。該機構還稱,「沒有AI,標普500現在至少會低50%。沒有油價飆升,標普500會高於9000點。AI正獨自支撐全球經濟。」
不過,行業內部對AI發展速度的分歧,開始壓制投資者情緒。Anthropic CEO Dario Amodei周末提議放緩AI發展速度,以便有更多時間解決安全問題。OpenAI的Sam Altman和SpaceX的埃隆·馬斯克表示支持加強監管。相反,微軟和Meta的CEO反對放緩開發。Altman還表示,OpenAI今年不會上市。與此同時,美國總統特朗普淡化擔憂,認為AI風險可通過護欄管理。
Yardeni Research總裁Ed Yardeni周一則試圖淡化AI放緩擔憂。他表示,市場擔心科技公司可能放緩AI開發,但這不太可能破壞更廣泛的基礎設施建設。「現實是,建設數據中心等方面已經存在約束。我不認為基礎設施建設會放緩。」他維持標普500年底8400點目標。
Yardeni認為,周末關於放緩AI的呼聲,可能更多是為了建立安全防護,而不是減少資本開支。他表示,隨着技術變得更強大,更強的護欄可能變得必要,但這不一定削弱投資周期。他還指出,生產力數據支持AI驅動增長敘事,並認為經濟仍處於「生產力驅動的技術繁榮」中。Yardeni還提出美中在AI監管上加強合作的可能性,稱兩國在技術推進中面臨類似挑戰,可能有動力圍繞其發展建立規則。
對市場而言,Yardeni的觀點是,AI擔憂可能帶來短期波動,但不太可能阻止支持該技術持續擴張所需的基礎設施投資。