智通財經APP獲悉,本周,聯儲局議息會議最大的懸念,或許已經不是加不加息了。
CME FedWatch數據顯示,8月CPI報告出爐後,市場對9月加息25個點子的定價從此前的約70%一躍升至接近90%,截至發稿仍高懸在86%以上。
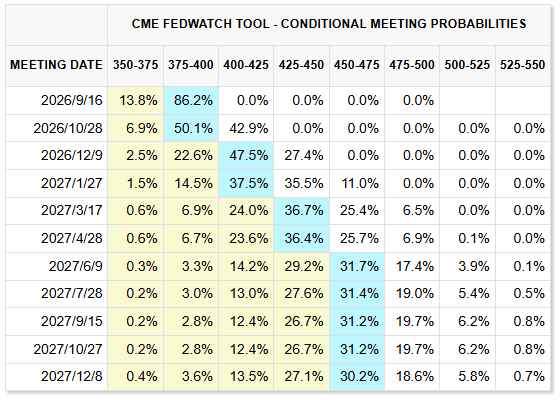
高盛首席美國經濟學家戴維·梅里克在上周五的研報中直接改口,從此前「按兵不動」的預判轉為預計9月加息25個點子,措辭也很直白——「在市場已經定價加息概率接近90%的情況下,若聯儲局選擇按兵不動,很可能引發劇烈市場波動」。更早之前還在猶豫的道明銀行和摩根大通也紛紛轉舵。畢馬威首席經濟學家Diane Swonk一句話概括了當下的市場共識:「現在的問題已不再是他們會不會加息,而是他們需要加息多少才能遏制通脹。」
那麼,剩下的那10%概率在賭什麼?賭的是聯儲局主席沃什能否在「鷹派表態」和「實際行動」之間找到一條自洽的路徑。
通脹數據的「表面」與「內裏」
8月CPI數據讓市場很難繼續講「通脹在持續回落」這個故事了。
表面數字看起來還不算太糟——CPI按年漲3.4%,和預期持平,核心CPI按年甚至回落到了2.4%,創2021年3月以來最低。但魔鬼藏在按月裏。核心CPI按月漲了0.3%,高於預期的0.2%,是4月以來最猛的月度漲幅。
拆開來看更讓人不安。住房價格按月漲了0.3%,通信服務價格暴漲2.3%,機票價格飆升2.7%。無線電話服務價格單月跳漲5.94%,創歷史紀錄——Inflation Insights的Omair Sharif測算,光這一項就給核心CPI貢獻了10個點子。這已經不是能源價格在「獨挑大樑」了,漲價面在向更廣的領域蔓延。
據凱投宏觀北美首席經濟學家Stephen Brown的測算,基於CPI和PPI數據,聯儲局最看重的核心PCE平減指數8月按月漲幅將達到0.28%,這足以把核心PCE按年從3.3%推高至3.4%,遠高於2%的目標。Brown的判斷很乾脆——「加息這一政策選項很可能在FOMC內部獲得普遍支持。」
再疊加上周早些時候公布的8月PPI按年漲5.4%、高於預期的5.3%,以及布倫特原油因中東局勢飆升至109美元/桶以上,通脹上行的壓力已經不是「暫時性」三個字能糊弄過去的了。
沃什的公信力「大考」
這場會議對沃什來說,分量不一般。
今年5月剛上任的聯儲局新主席,8月底在傑克遜霍爾的首次亮相就相當鷹派。他當時表示,儘管夏季通脹數據好於預期,「但這並沒有告訴我潛在趨勢已經出現有意義的改善」,如果決策者未能獲得通脹正朝着2%目標回落的確認,他們「還有工作要做」。但沃什同時拒絕給出具體的「反應函數」,也沒有明確9月是否需要加息。「我今天站在這裏,承諾的是一種紀律,而不是一個決定。」
這套說辭在市場上引發了微妙的反應。Inflation Insights的Sharif在給客戶的報告中寫了一句話:「對聯儲局而言,現在是時候用行動說話,否則就閉嘴了(put up or shut up)。」Sharif的意思很直白——沃什不能在發表了類似傑克遜霍爾的演講之後,卻不在接下來的會議上支持加息。經濟學家Anna Wong和Andrew Sacher也直言,如果聯儲局不加息,沃什在市場參與者眼中的公信力將蕩然無存。
這種壓力不是空穴來風。沃什7月議息會議後的新聞發布會就沒能讓投資者滿意。花旗財富投資組合策略主管JP Coviello表示:「市場對聯儲局獨立性還是有點擔憂。」
換句話說,這次會議不只是利率決策,更是沃什個人信譽的一次市場定價。
美股的多空拉鋸
加息預期升溫,美股顯然感受到了壓力。
標普500今年迄今仍漲了近12%,但近期已經連續回撤,目前較8月中旬的歷史高點低了約2%。最讓投資者警惕的是債市的動靜——10年期美債收益率一度觸及4.99%,逼近5%這個「心理防線」。摩根大通、巴克萊等機構此前就警告過,10年期美債收益率觸及5%將令投資者對股票前景大幅趨於謹慎。
State Street的宏觀多資產策略師Cayla Seder表示:「我們正處於一個充滿不確定性的時期。收益率在上升,加息預期在上升……市場需要為整體的緊張情緒定價。」
但也不是所有人都在看空。高盛9月11日的最新研報給出了一個逆向判斷:利率上升不等於美股下跌,盈利增長才是牛市的關鍵。高盛的論據是,標普500盈利收益率(5.2%)與實際10年期美債收益率(2.6%)之間的「收益率差」目前為270個點子,過去兩年間保持相當穩定,股票相對於債券的配置價值並未系統性惡化。
高盛還梳理了過去數十年間7次加息周期的數據:加息啓動後3個月內,標普500平均回報為-2%,僅29%的概率實現正回報;但加息啓動後12個月內,標普500平均回報為+9%,除2022年外每次均實現正回報。1997年的案例尤其有參考價值——聯儲局僅加息25個點子,標普500隨即下跌10%,但當市場停止定價進一步收緊後,股市觸底反彈並在三個月內創下新高。
這個歷史規律背後的邏輯鏈條其實不復雜:加息對股市的中期影響,最終取決於貨幣緊縮如何作用於盈利增長。只要企業盈利持續增長,估值壓縮的殺傷力就是有限的。但高盛也提醒,標普500約75%至80%的現值來自10年以上的遠期現金流,這意味着股票估值對長端利率的敏感度遠高於短端,利率波動率本身就是額外的風險來源。
單次加息會開啓新一輪加息周期嗎?
如果真的加息了,市場最關心的其實是另一個問題:這到底是一次性的「保險式加息」,還是一個更長緊縮周期的開始?
「如果它釋放出一個周期的信號——比如說我們還有工作要做——我不認為這對市場來說是好事,」BNY Wealth首席投資官Alicia Levine表達了這種擔憂。
這種分歧直接反映在了債市定價上。8月CPI數據公布後,2年期美債收益率上行約4個點子,10年期基本持平,而30年期反而下行2個點子,收益率曲線走平。這種「短端上、長端下」的走法,說明債市更傾向於把這次加息解讀為「聯儲局在認真對待通脹目標」,而不是「新一輪緊縮周期的開始」。
接下來的FOMC聲明和沃什的新聞發布會,將成為檢驗這一判斷的關鍵時刻。如果聲明措辭偏鷹、暗示後續還有動作,市場的第一反應可能是收益率曲線進一步趨平、股市承壓。但如果沃什能夠傳遞出「這次加息是對通脹數據的紀律性回應,而非全面轉向緊縮」的信號,市場的緊張情緒或許能夠得到緩解。
不管怎樣,全球市場正在經歷一個微妙時刻。Seder表示:「如果聯儲局不加息,市場因此反彈,我覺得這可能是一個減持的機會。因為還有一種可能——他們9月不動,但可能在之後某個時點動手。」
這種懸而未決的感覺,可能比加息本身更讓投資者不安。