AI競爭日趨激烈之際,「全球大模型第一股」又一次大手筆孖展。
9月13日晚間,智譜(02513.HK)宣佈配股並同步發行零息可換股債券,合計募資淨額約392.74億港元。
距離7月完成首次配股僅約兩個月,智譜再次伸手向資本市場孖展,也讓市場重新審視這家大模型公司的資金消耗速度。
此次孖展中,智譜擬以每股714港元配售最多2196.5萬股新H股,募資淨額預計約156.64億港元。
同時,智譜擬發行本金總額201.4億元、於2027年到期的美元結算零息可換股債券,初始換股價為892.5港元,募資淨額約236.10億港元。
從上市至今不到9個月,不考慮才公布的配股計劃,智譜已經從資本市場獲得逾360億港元資金。
今年以來,DeepSeek和月之暗面Kimi均進行了大規模孖展。雖然孖展金額上智譜跟這兩家同行還有差距,但三家中只有它上市了。
不過,公司股價已經從近3000港元的高點跌去近76%,而虧損仍在持續
兩個月後再募近400億
根據智譜最新配股公告,此次配售價格為714港元,較其9月11日收盤價793港元折讓約9.96%。
按計劃,智譜將促使不少於6名獨立第三方承配人認購最多2196.5萬股新H股,配售股份約佔擴大後已發行股份的4.5%。
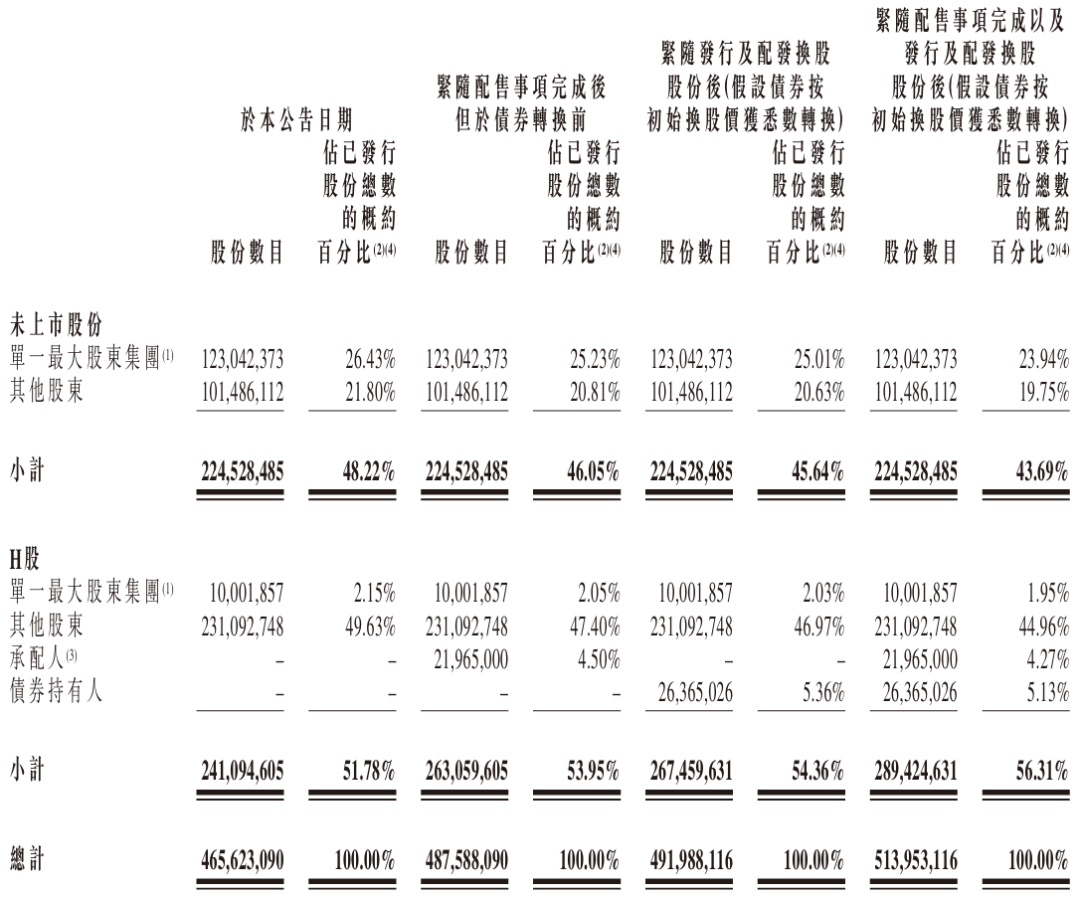
相比之下,可轉債的初始換股價為892.5港元,較9月11日收盤價溢價約12.55%。若債券全部轉換,新增約2636.50萬股,約佔擴大後已發行股份的5.36%。
這意味着,智譜此次並非單純依靠增發股票孖展,而是通過「配股+可轉債」一次性淨籌近400億港元。
這筆錢的用途也相當集中。按照公司規劃,約60%將投入下一代GLM基礎模型及完全自訓練(Fully Self Training)體系的研發,以及大規模訓練、生產推理、算力資源及相關技術基礎設施的部署及升級。
另外約15%用於支持業務拓展計劃、戰略投資及潛在併購,剩餘約25%則用於優化資本結構、補充日常營運資金及其他一般企業用途。
最新孖展計劃的推出,表明智譜如今仍有資金需求。尤其是隨着大模型進入大規模應用階段,公司對訓練及推理算力資源的需求相應上升。
智譜此前的募資及資金使用情況,也能看出這種需求有多強。
今年1月8日,智譜登陸港交所主板,以116.20港元發行3741.95萬股。2月4日,超額配股權全部行使,又發行562.39萬股。
通過這兩輪發行,智譜港股IPO所得款項淨額總計約48.96億港元。
7月8日,智譜迎來首次限售股解禁,11家基石投資者合計持有的2568.16萬股H股解除限售。
在解禁前一日,智譜方面曾透露,多家機構投資者明確表示長期看好並將繼續持有,相關機構合計持股佔解禁基石股份近七成。
但一天之後,智譜便宣佈配股,配股價1588港元,較其7月8日收盤價1825港元折讓約12.99%。
7月13日,1978萬股新股配售完成,約佔擴大後已發行H股總數的4.25%。扣除佣金及估計開支後,此次配股淨募資約313.75億港元。
也就是說,從IPO募資近49億港元,到7月配股淨募約314億港元,再到此次擬孖展約393億港元,智譜今年已經並將繼續從港股市場抽水數百億港元。
而已經到賬的累計362.71億港元募資淨額,並沒有作為長期現金儲備。智譜披露,截至2026年8月31日,公司IPO所得款項已悉數動用。
與此同時,7月配股募集的資金已經用了約109.55億港元,佔該次配股所得款項淨額的34.92%,剩餘204.20億港元還未動用。
股價較高點已下跌近76%
可以看到,7月配股時的價格還是1588港元,如今第二次配股價格已經降至714港元,降幅高達55.04%。
此次配股價腰斬,並不是公司區別對待兩次參與配股的投資者,而是基於公司當下股價的正常定價。
頭頂「全球大模型第一股」的光環,智譜曾經擁有極大的資本市場想象空間,估值水平更是遠超OpenAI、Anthropic等全球同行。
今年1月上市後,公司股價一路上漲。6月22日,智譜盤中最高觸及2980港元,較發行價116.20港元上漲約24.65倍,對應總市值達1.27萬億港元。
但這一輪行情沒有持續。截至9月14日收盤,智譜報721港元,單日下跌9.08%,總市值降至3357.14億港元。
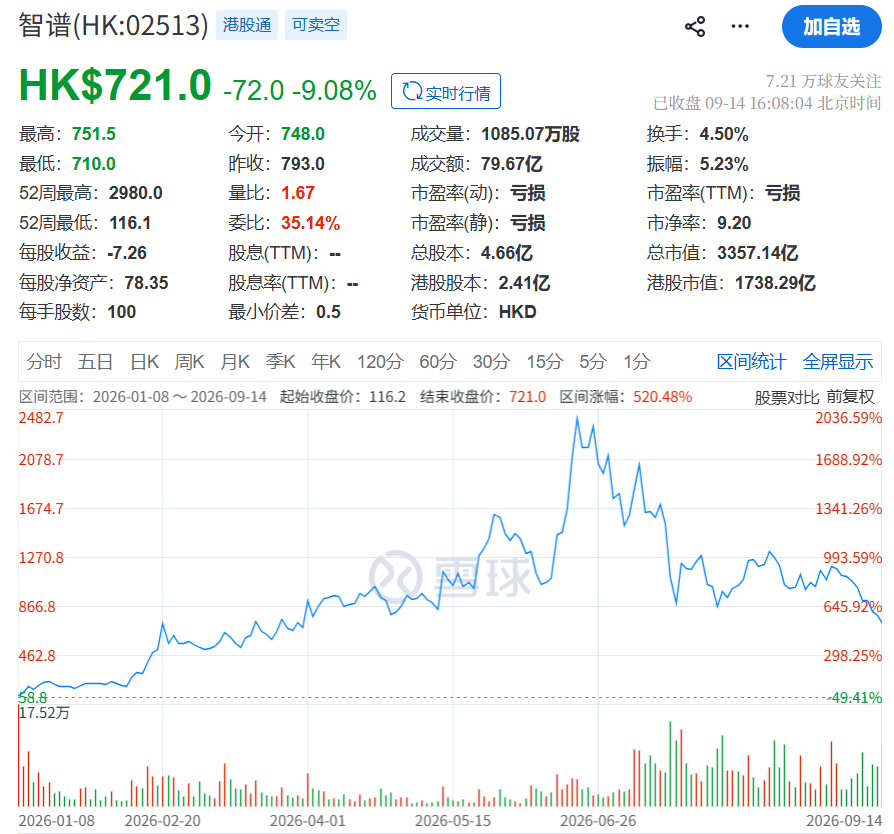
與6月22日2980港元的盤中高點相比,智譜股價已經回撤約75.81%。這意味着,不到三個月時間,其市值蒸發超9000億港元。
儘管如此,由於之前漲得太猛了,年初迄今,智譜股價仍有520.48%的區間漲幅。
而股價大幅回落的同時,智譜的收入其實正在高速增長。
2025年,公司實現收入7.24億元,按年增長131.9%,但年度淨虧損達到47.18億元,按年擴大59.5%。
到了2026年上半年,公司收入達到9.54億元,按年增長399.7%,已經超過2025年全年;淨虧損20.72億元,按年收窄12.1%。
單看收入增速,智譜的商業化正在明顯提速。但增速之外,更重要的變化發生在收入結構上。
2025年上半年,智譜最大的收入來源還是企業級通用大模型(本地化部署),佔同期收入的77.3%。
到了2026年上半年,這部分收入已經從1.48億元降至6703.7萬元,佔同期收入的比例下降至7.0%。
與之相對的是,智譜基於通用大模型提供的雲端服務——開放平台及API,迎來爆發式增長。
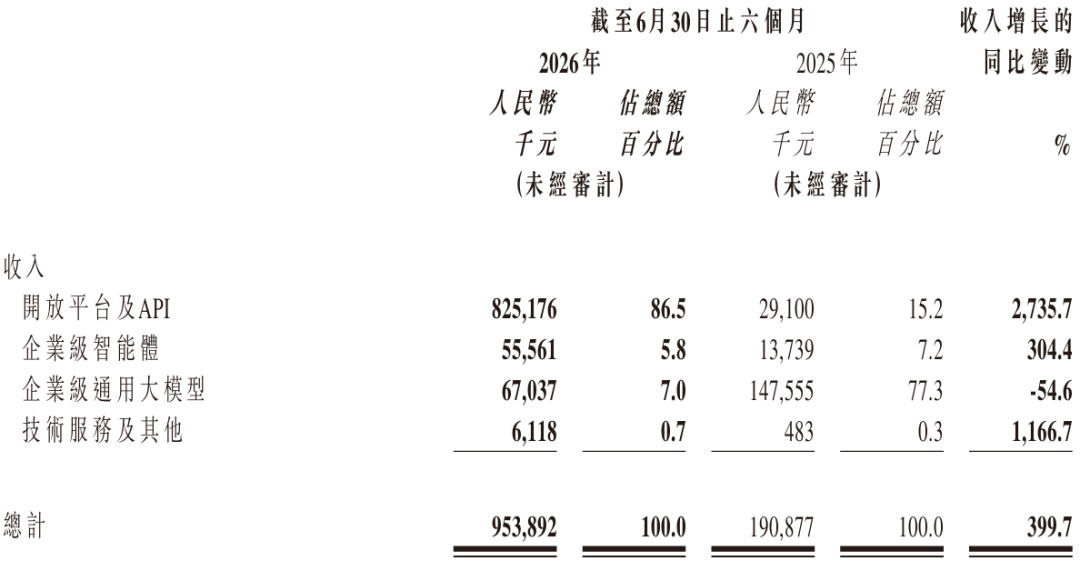
這部分業務又被列為雲端部署業務,收入由2025年上半年的2910萬元增加至今年同期的8.25億元,增幅達2735.7%,佔總收入的比例增至86.5%。
上述數據表明,智譜的商業模式正在從過去一次性收取本地部署費用,轉向按照模型調用量持續收費。
從用戶和調用量來看,這一轉型已經出現明顯效果。
截至8月底,智譜MaaS平台Token調用量較年初增長超過40倍,付費日活用戶增長603%,前十大客戶日均調用量增長98倍。同時,API平均售價提升約101%。
智譜還強調,上述增長不是以價換量的結果,今年上半年開放平台及API業務毛利率提升至24.6%,較去年同期提升約25個百分點。
結語
連續孖展背後,是智譜對模型研發、算力和商業化擴張的持續投入。
但從股價較高點下跌76%來看,資本市場對智譜的耐心正在接受考驗。
若最新孖展計劃得以全額完成,智譜將又有近400億港元現金入賬。
而手握這麼多資金後,智譜能否把燒錢真正轉化為收入和利潤,將決定公司下一階段的估值空間多大。
港股頻道更多獨家策劃、專家專欄,免費查閱>>