在AI演員是否能取代真人的討論愈演愈烈之際,已經有明星開始「未雨綢繆」將AI當成了副業。
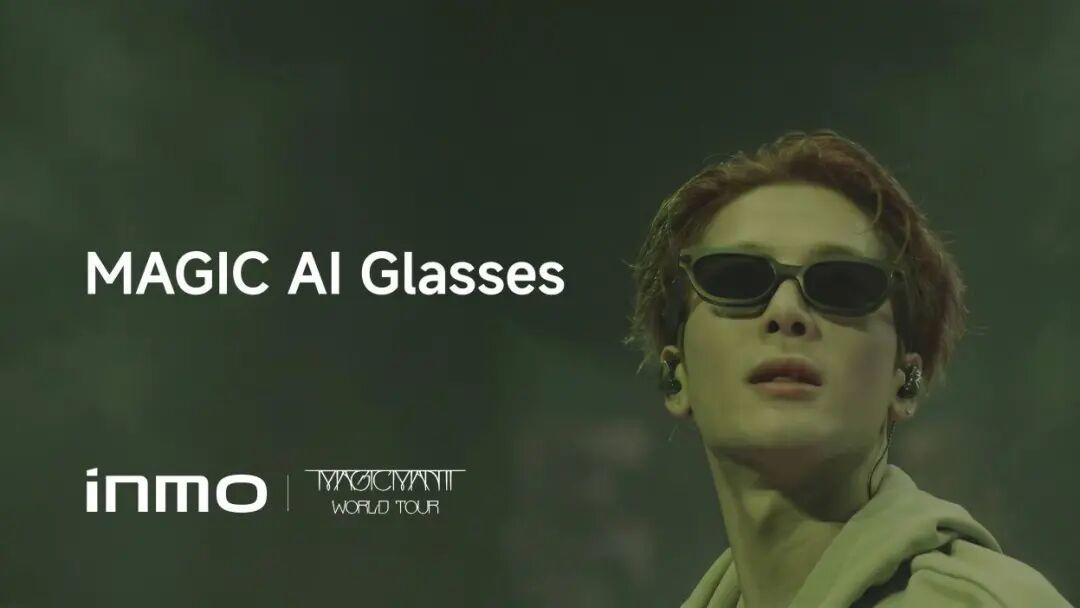
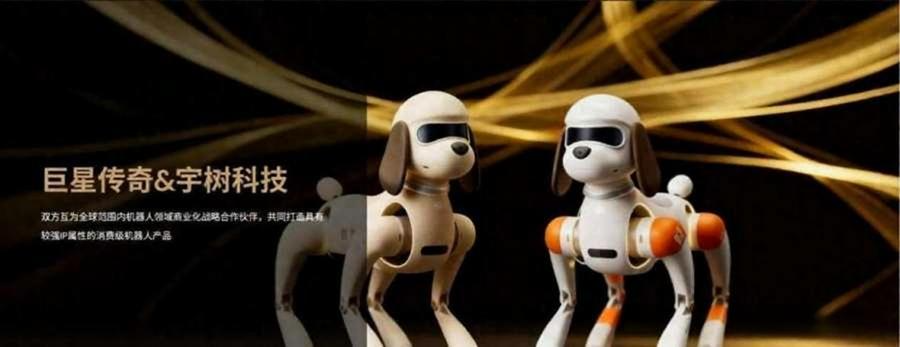
據悉,胡彥斌用AI做了一個App;C羅投資了一家200億美元的AI公司;王嘉爾設計了一副AI眼鏡,Magic AI Glasses售價約1000元;周杰倫母親持股的公司和宇樹科技聯手,要做一隻「巨星狗」……
除此之外,鄧紫棋、姚明、張藝興……體壇樂壇愛豆壇,各路明星都在爭相擁抱AI。這似乎也在意料之中,隨着影視資本下行、明星商業能力縮水、AI演員冉冉升起……曾經日進斗金的明星,想在科技浪潮裏找到一條長期路徑來「養老」。
回望過去,明星闖入商業世界的例子比比皆是。傳統商業時代,就投資房產,新消費爆火的時代,餐飲、時裝、美妝……這些賽道又成了明星副業的首選。而當新消費的風吹完,科技改變世界的熱浪之下,明星副業也經歷了區塊鏈、元宇宙,直到現在正火的人工智能甚至機器人。
但問題是,科技賽道天然比消費領域更殘酷,明星下場真的是一個理性選擇嗎?
AI世界催生IP「變現潮」
在過去明星跨界的商業版圖裏,無論是時尚美妝,還是餐飲酒店,個人IP都是先行資產,且在後續的商業落地中,起到關鍵性的撬動作用。哪怕元宇宙帶火數字藏品,明星跨界入局也基本都圍繞鮮明的個性符號。
例如,周杰倫的熊、潘瑋柏的貓、陳冠希的頭像、謝霆鋒的香腸人……
但步入AI時代,傳統IP的含金量大幅褪色。畢竟這個賽道的核心競爭能力還是技術、是資本。IP帶來的流量紅利,在傳統賽道或許能撬動一個項目的初期冷啓動,但在全球都爭相追捧的AI界,IP的價值遠遠遜色於資本。
到2026年,AI賽道仍是全球最大的資本風口。
根據高盛分析師發布報告,預計到2026年底,全球人工智能投資將超過1萬億美元,同時,全球人工智能投資佔全球GDP的比重,將在2026年至2028年逐年上升,分別為0.9%、1.3%和1.4%。
廣袤的資本海洋裏,明星IP的注入,不亞於雨滴入海。
明星顯然對此心知肚明。眼下不少明星跨界AI仍在沿襲過去的副業邏輯:用個人IP撬動流量聲量,AI更像是一層套殼的概念包裝。這也讓AI硬件成為明星跨界的主流落點,比如周杰倫的巨星狗、王嘉爾的眼鏡,前者算是消費級的具身智能、後者屬於智能穿戴。
這與曾經的服裝、美妝、火鍋本質上並無區別。
不可否認,最大的風口遇上有流量的IP,的確能迸發出不錯的消費效果。
以王嘉爾設計的Magic AI Glasses為例,據悉,在不少宣傳物料裏,這款眼鏡被定位為「國內AI眼鏡行業首次硬核科技品牌與國際流行文化IP的深度綁定」,北美獨家發售前夕狂攬5萬台預訂單。
更直白一點的,直接授權肖像。例如,遊本昌、吳啓華、王祖賢、戚薇……
值得玩味的是,明星扎堆湧入AI賽道「刷臉」,或許不是IP消費依舊火熱的佐證,反而是IP價值走向貶值的前置信號。AI時代,任何符號都能被低成本、無限次複製,這抽掉了傳統IP維繫溢價的稀缺性。
明星跨界其實是趕在IP熱度的最後窗口期,抓緊收割最後一波變現紅利。據不完全統計,截至 2026 年 7 月,包括五月天阿信、周深、汪蘇瀧、許嵩、張遠在內,有超過30位明星孵化了獨特的IP形象。
AI 時代的步步逼近,催生出前所未有的IP集中變現潮。
至於AI賽道本身能容納IP嗎?其實未必。
《AI全產業鏈分析(2026版)》裏把AI全產業鏈分為:上游基礎層(算力/芯片/數據)→ 中游技術層(框架/大模型/中間件)→ 下游應用層(C端消費+B端行業)。其中,上游拿走全產業鏈60%以上毛利。
明星熱衷跨界的下游應用層,不僅在毛利分配中佔比低,且玩家衆多,分化極大。以智能穿戴為例,企查查數據顯示,截至1月20日,僅我國現存智能穿戴相關企業就達到41.59萬家。2025年全年註冊量按年增長24.15%至12.68萬家。
誠然,IP在短期內確實帶來了一波溢價,但表層營銷包裝,很難轉化成深層的價值注入。IP 聯名做營銷雖然本身具備商業價值,但不能把營銷包裝等同於技術創業。當首發的熱度散去,沒有核心技術支撐的明星 AI 產品,最終只會淪為又一個「明星同款」的消費周邊,亦如當年的潮牌、火鍋店。
且IP的黃金期,不一定等得起 AI的盈利期,看似緊跟時代的跨界,其實是一場錯位邂逅。
玩不起的「上流」遊戲
明星跨界AI到底賺了多少錢?
雖然當前這個問題略顯草率,但也有人已經拿出成績。典型的例子是鄧紫棋。根據多家媒體報道,鄧紫棋在ChatGPT走紅前就投資了一家AI公司,目前已經賺了10倍。然而一心搞副業的明星們能效仿鄧紫棋嗎?
這裏有一組殘酷的數據不得不提。
全球AI創業的淘汰速度正在加速提升。
2025年我國至少有25個知名AI應用相繼宣佈停運、下架或無限期停更。根據AI Graveyard的數據,不到三年間,全球已有超過1169個AI項目折戟,平均到每個月,大約有41個產品黯然退場。
哪怕是李開復都在AI項目上頻頻失利。去年,「證券時報」報道,李開復在AI零售上損失本金近六成。而長期依賴IP賺快錢,缺少一定商業經驗的明星似乎天然與科技圈屬於兩個世界。
當年元宇宙爆火,林俊杰被傳購買虛擬地產,浮虧91%。
AI的商業世界只會比元宇宙更殘酷,跨界明星能否挺過大浪淘沙,尚未可知。
另外,大部分明星發展服裝、美妝、餐飲、潮玩這類副業,基本是輕資產入局,甚至不少項目明星僅輸出個人IP,沒有實際投入自有資金。即便是創業門檻相對偏高的餐飲業態,後續也多通過開放品牌加盟的方式回籠資金。
例如,陳赫的賢合莊在全國開出500多家門店,加盟費超過2.4億元。
AI賽道的玩法顯然不同。這是一門需要真金白銀投入的重資產生意,很難有靠 IP「空手套白狼」的空間。不說頭部科技企業的萬億開支,即便是中小體量的 AI 創業,資金門檻也遠超明星過往的副業賽道。
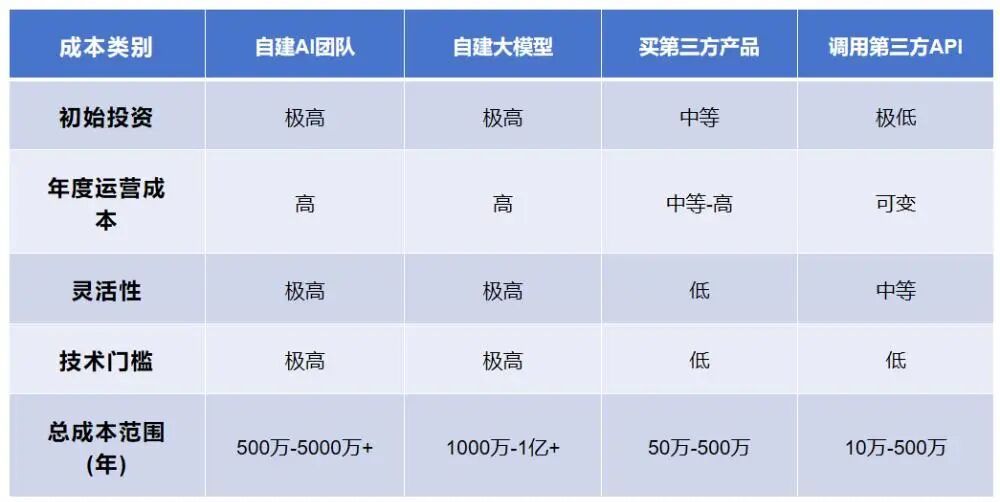
「湘江數評」把當前AI創業主流模式分為:自建、合作共建與購買第三方三種路徑。其中,純自研一年成本支出大約為1515萬—8385萬元;自建團隊 + 第三方模型微調年成本區間為810萬—3260萬元;購買第三方AI產品(SaaS/定製化)年度成本255萬—1140萬元。
更關鍵的是,AI 行業的投入是持續性、剛性的,很難有 「靠加盟回血」 的可能。德勤中國給出數據,23%的中國50強企業,AI研發投入佔營收超50%,絕大多數企業連續 3-5 年虧損仍需持續注資,就連長鑫科技2022年到2024年累計虧損都超過300億元。
明星想要打造AI副業,能拿出多少錢?如今,走過日入200萬的年代,明星收入正大幅縮水。
「河南衛視」旗下媒體報道:曾經報價8000萬的一線男演員,如今主演片酬跌至2000萬級,僅為巔峯期的30%;頂流女演員的降幅更為慘烈,單部劇最高片酬較鼎盛期下跌超75%。中腰部演員更是陷入有價無市的尷尬。
2026年,「影視寒冬具象化了」的詞條再次刷屏熱搜,橫店迎來一波殺青後便沒有大組再開機,2026年7、8月報備開機的古裝長劇各只有一部,攝影棚空置率逼近80%。遍地開花的演唱會、音樂節也頻繁陷入虧本爭議。
種種跡象顯示,AI是頂級資本與硬核技術玩家角力的上流遊戲。
一邊萬億擴容,一邊寒冬降臨,兩條反向狂奔的曲線,似乎為明星向AI賽道跨界寫下注定的結局。在 AI 的資本海洋裏,「出 IP、低投入、快回本」幾乎是癡人說夢,而明星最擅長的 IP 運營,也構不成任何核心競爭力。
試錯成本比預想的要多
值得一提的是,明星跨界AI,資本市場對此有過一定的反應。
典型的例子是周杰倫的巨星傳奇與宇樹合作。當初合作消息一公布,當日巨星傳奇股價盤中暴升逾36%。據悉,截至2026年8月底,這兩家合作的機器狗完成首批產品備料,目前正推進量產相關工作,預計於9月至10月逐步進入量產階段。
未來,希望這會成為「拯救」巨星傳奇的一大轉折點。畢竟這兩年,巨星傳奇的處境實在難以評判。8月31日,巨星傳奇發布上半年業績,報告期內取得收入2.18億元,按年減少38.5%;公司擁有人應占溢利705萬元,按年減少31.33%。
當然,自帶周杰倫「天王」級人氣加持的「巨星狗」若能順利量產,但願也為當下的宇樹注入一絲暖意。
作為國內頭部具身智能廠商,宇樹科技自上市以來持續承壓。9月11日,宇樹科技低開1.66%,續創上市以來新低,股價自上市首日最高點跌超55%,總市值跌破2000億元。
明星固然要借 AI 找到新的副業風口,另一邊,不少 AI 企業同樣急需一個 IP 符號撕開消費市場,比如影目合作王嘉爾。數據顯示,按我國全渠道累計銷量計算,影目INMO以37.8%的份額領跑市場,但後面雷鳥、Rokid仍在窮追不捨。
同時,沙利文《中國AI+AR智能眼鏡市場研究白皮書》顯示,從2021年到2025年一體式AI+AR智能眼鏡增長迅速,四年間增長約290倍。影目要想坐穩龍頭位置,借國際潮流 IP 跳出極客圈層,繼續打開消費增長空間是一條不錯的路徑。
只不過,任何合作都不可能穩賺不賠,何況這種流量層面上的聯合。
一個不得不探討的問題:明星跨界到AI賽道,其中的試錯成本,究竟誰來承擔?
對明星而言,最顯性的成本無疑是聲譽損耗、IP價值的稀釋。事實上,巨星狗不是巨星傳奇首次跨界智能硬件,早在2019年,周杰倫團隊就踩着兒童智能教育的風口推出了一台智能教育機器人「小麻吉」。
但這台與周總愛犬同名的IP產品並沒有在偌大的智能教育硬件賽道激起漣漪。
這些年,巨星傳奇不斷開發各類IP副業,即便周杰倫高居頂流位置,也逃不開IP反噬的宿命。2024年,巨星傳奇IP業務收入達3.14億元,按年增長65%。
但到2026年上半年,公司IP創造及營運業務收入只剩下0.81億元,按年下降43.4%,集團毛利0.72億元人民幣,按年下降54.0%,綜合毛利率32.9%,上年同期44.0%。
對於相關的 AI 企業來說,消耗的成本或許比預想中要多。
以常見的硬件+IP為例,研發、備貨,甚至長期依賴IP會造成一定的技術路線偏移。
具體來看,開發一款帶有明星IP標籤的AI硬件,企業需要適配明星的人設與粉絲需求,對產品做定製化改造,外觀、交互、功能上向娛樂屬性傾斜。相對的,底層算法、性能優化的迭代速度就會放緩。
在技術快速迭代的賽道里,錯過一個窗口期就可能被第一梯隊甩開。以AI眼鏡為例,進入2026年第二季度,AI眼鏡產業發展節奏顯著加快,各大廠商密集推出新品、加速佈局市場,包括雷鳥、谷歌、千問、玄景。
IDC預測,2026年中國智能眼鏡市場出貨量將達到450.8萬台。Meta創始人扎克伯格多次公開表示,AI眼鏡將迎來「智能手機」時刻;雷鳥創新創始人李宏偉曾預測,AI眼鏡的「iPhone時刻」將在2027年至2028年出現。
此時此刻,捆綁明星,不如深耕產品。
說到底,時間終會印證:IP 歸 IP,科技歸科技,二者本就不屬於同一個世界。