中國車企利潤被上游與價格戰兩頭擠壓,跨國車企的賬面優勢則更多來自金融匯兌與高利潤車型,而非汽車主業的全面領先
文|《財經》特約撰稿人 楊錚
編輯|趙成
國內外上市車企上半年業績報告陸續出爐。
國內市場,乘用車領域15家主要整車上市企業,上半年合計營業收入14386.6億元,合計歸母淨利潤218.0億元,淨利率1.52%。這一數據與中國汽車工業協會副祕書長陳士華的測算基本一致。陳士華此前在一次行業活動中表示,2026年上半年整車製造環節平均利潤率降至1.5%,按年下降43%,為近十年最低。
利潤率大幅下降,首要原因是成本上漲。賽力斯(601127.SH)、理想(02015.HK)、蔚來(09866.HK)等多家車企的負責人都曾在公開場合承認,電池、芯片等核心部件的價格上漲給企業帶來較大成本壓力。除此之外,上半年激烈的市場競爭迫使車企大幅降價促銷,也在收入端壓縮了車企利潤。中國汽車流通協會乘用車市場信息聯席分會(乘聯分會)數據顯示,上半年新能源車新車降價力度達到12%,常規燃油車新車降價力度達到14.1%,總體乘用車市場新車降價力度達到12.6%。
全球來看,分化依舊明顯。同期12家主要跨國車企實現歸母淨利潤摺合人民幣約為2473億元,平均淨利率3.91%。豐田(7203.T)僅在本財年一季度即2026年4月至6月實現歸母淨利潤約人民幣723.7億元,是最掙錢的中國車企比亞迪(002594.SZ)的6倍左右,也超過全部15家中國上市車企的利潤之和。

不過,一個豐田的利潤頂上所有中國車企的傳統敘事,並不能完全適用於如今的全球汽車行業大勢。實際上,豐田的利潤很大程度上來自金融與匯兌,而如果進一步拆解這些跨國車企的財報,不難看出各家車企的盈利背後都有一筆複雜的賬要算,電動化、關稅、供應鏈,甚至中國市場的挑戰都在不同程度上消解着這些車企的利潤。

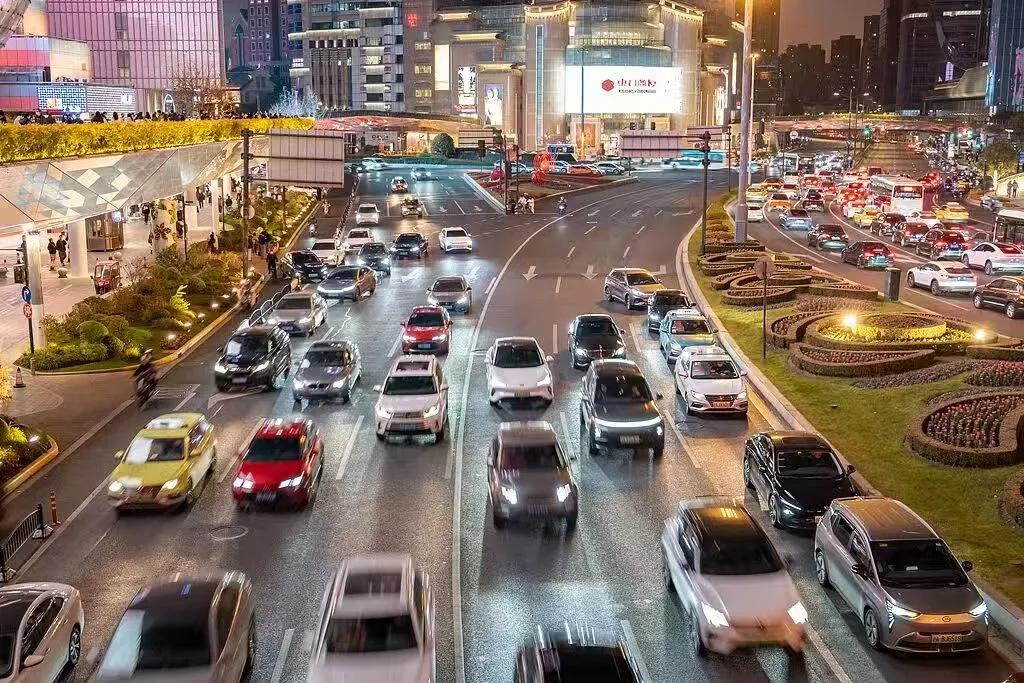
豐田在本財年一季度即2026年4月至6月,實現歸母淨利潤是最掙錢的中國車企比亞迪的6倍左右,也超過全部15家中國上市車企的利潤之和。
圖/視覺中國
簡言之,中國車企在努力維持和改善盈利能力,跨國車企的錢掙得也不輕鬆,也同樣面臨着不確定性。從全球汽車行業的視角來看,轉型的挑戰是普遍存在的,本土車企,跨國巨頭,概莫能外。

利潤被誰拿走了
對中國車企而言,利潤承壓最直接的原因是上游供應鏈。
寧德時代(300750.SZ)的財報數據顯示,公司上半年營業收入2769.17億元,按年增長54.80%,歸母淨利潤達到432.84億元,按年增長41.98%。這一利潤規模超過比亞迪、吉利汽車(0175.HK)、奇瑞汽車(09973.HK)、上汽集團(600104.SH)、長城汽車(601633.SH)五家之和。一家電池企業的利潤,比這五大車企加起來還多50多億元。
而且,寧德時代的情況並非特例。同期天齊鋰業(002466.SZ)錄得歸母淨利潤42.42億元,按年增長約49倍,毛利率達到64.39%。公司坦言,利潤大漲主要系鋰產品的銷售均價和鋰化合物及衍生品的銷量均較上年同期上升所致。
市場數據顯示,今年上半年電池級碳酸鋰現貨均價約為16.34萬元/噸,相較2025年上半年的7.04萬元/噸左右的均價上漲約9.3萬元/噸,漲幅超過130%。按照中信證券的測算,在單車帶電量不變的前提下,碳酸鋰價格每上漲1萬元/噸,單車成本即增加318元。
成本端的上漲不止於此。車規級存儲芯片漲幅更陡。今年4月至6月,車規級存儲芯片整體價格漲幅約180%。原材料方面,今年年初鋁價已突破2.5萬元/噸,銅價站上10萬元/噸。
中信證券在今年年初就發出過預警,預計電池端將把2026年全年的平均單車成本推升約3000元,銅鋁漲價可能造成單車平均成本增加約2000元,存儲漲價的推動幅度較低,但預計會對單車成本帶來貫穿全年的剛性影響。
車企自己算的賬更具體。
賽力斯董事長張興海在今年6月的一次行業論壇上表示,碳酸鋰和存儲芯片價格均較去年同期大幅上漲,推動問界單車平均成本增加1.5萬元至2萬元。蔚來首席財務官曲玉在財報電話會上表示,二季度單車成本較去年底已上漲約1.4萬元,下半年預計再漲2000元至3000元。小鵬董事長何小鵬則總結稱,車企通過技術創新省下來的錢,絕大部分還給了經營內存和碳酸鋰等業務的合作伙伴。
與此同時,在價值鏈的另一端,新車價格不漲反跌。
乘聯分會的數據顯示,上半年新能源車新車降價力度達到12%,常規燃油車新車降價力度達到14.1%,總體乘用車市場新車降價力度達到12.6%。乘聯分會祕書長崔東樹更指出,從整體車市格局看,價格高低與成本壓力呈倒掛形式,即高端車企盈利空間相對充足,毛利率普遍維持在20%以上,並無主動調價的訴求;反倒是中低端產品面臨的行業競爭持續加劇、市場容量逐步收縮,此類產品大範圍漲價的可能性低,成本壓力更大。
陳士華此前披露的數據顯示,1.5%的單車利潤率意味着,一輛售價20萬元的車,整車廠僅能賺取約3000元利潤,還不及一塊電池成本的零頭。2023年整車製造利潤率還維持在5%,短短三年盈利水平縮水七成。
此外,中國車企在積極開拓海外市場、優化營收結構的同時,也承受着匯兌風險。國元證券指出,海外經營增長與匯兌結果經常不同步,海外收入擴張也可能伴隨損失。出口回款形成的美元、歐元應收賬款在人民幣升值階段產生折算損失,收入確認與收款結算的時間差會放大敞口。通過海外採購、外幣借款和境外生產,企業可以形成自然對沖,而幣種結構不匹配時,仍會增加財務費用。
從已披露財報看,匯兌風險對幾家出海較快的車企衝擊尤為集中。長安汽車上半年錄得匯兌淨損失約2.3億元,上年同期為匯兌淨收益13.56億元,疊加利息收入收縮,財務費用由上期的-19.57億元驟變為本期的0.69億元,一進一出相差約20.26億元。長城汽車約40億元海外補貼收益延期和匯兌損失,直接拖累上半年淨利潤。奇瑞汽車匯兌淨損失20.92億元,而去年同期為匯兌淨收益33.98億元。這些數據說明,出海增量並非無成本,匯率風險管理能力正在成為衡量車企國際化成色的重要維度。
業內人士指出,除了比亞迪等在部分領域擁有全產業鏈能力的企業,絕大多數車企在電池、芯片等領域缺乏定價權,在這一輪成本上漲中只能選擇承受壓力。而激烈的市場競爭又極大擠佔了通過漲價覆蓋成本的空間,疊加匯兌風險在上半年的密集爆發,結果就是車企付出了利潤的代價。

差距不只在利潤表
《財經》統計的15家整車類上市公司在上半年共實現歸母淨利潤218億元,營業收入14386.6億元,淨利率1.52%。同期12家主要跨國車企的歸母淨利潤摺合人民幣約2473億元,營業收入63196億元,淨利率3.91%。
兩者之間的差距,不僅是利潤規模相差約11倍,還有盈利結構的差異。人們熟悉的一個豐田的利潤頂上所有中國車企的傳統敘事繼續成立。僅在本財年一季度即2026年4月至6月,豐田的歸母淨利潤就達到約人民幣723.7億元,是中國最賺錢的車企比亞迪的6倍左右,也超過全部15家中國上市車企的利潤之和。其餘大衆(VOW3.DE)、通用(GM.US)、梅賽德斯-奔馳(MBG.DE)、寶馬(BMW.DE)、現代(005380.KS)等車企上半年的淨利潤也各自接近甚至超過200億元。無論是盈利的規模還是質量,中國車企與跨國車企之間的整體差距是明顯的。
跨國車企的盈利能力確實更強,是由多方面因素支撐的。
首先是定價的主動權。中國和美國是全球最大的兩個汽車市場。在中國車企深陷激烈的國內市場競爭的同時,跨國車企同樣面臨美國關稅高企的壓力。不同之處在於,跨國車企把成本轉嫁到下游,中國車企只能自己消化。
美國汽車行業諮詢機構Cox Automotive於今年3月發布的一份報告顯示,美國近一年實施的汽車相關關稅為美國汽車行業帶來約300億美元額外成本,幾乎直接體現在了車價上。進口車型單車上漲5000美元至8900美元,本土組裝車型因鋼鋁稅上漲1600美元至2000美元。據了解,今年6月30日,美國新車成交均價51974美元,按月增加314美元,按年上漲2421美元。轉嫁不只通過標價完成。Cox Automotive的報告指出,美國平均廠商建議零售價上漲10.4%,其中4.5%由經銷商吸收,消費者實際承擔5.9%。
相比之下,中國市場上半年燃油車降價14.1%、新能源車降價12%,此消彼長之間,盈利能力拉開差距。
其次是高利潤車型構成的基本盤。財報顯示,上半年通用汽車北美分部貢獻了全公司87%的調整後利潤。在美國汽車行業上半年銷量按年下降3.6%的背景下,通用依靠全尺寸皮卡和大型SUV等利潤支柱產品實現了高達71億美元的調整後息稅前利潤。福特(F.US)上半年利潤率為10.5%,兩家據此在上半年雙雙上調全年盈利指引。本田(7267.T)的利潤則更多依靠摩托車業務,本財年一季度即4月至6月實現營業利潤2340億日元,佔到公司營業利潤的44%,利潤率高達20.5%,盈利規模與質量均勝於汽車業務。
此外還有來自多領域綜合業務佈局的反哺。上半年梅賽德斯-奔馳金融服務調整後息稅前利潤4.92億歐元、按年增長70%,商務車業務調整後銷售回報率10.2%,均高於其乘用車業務4%的調整後銷售利潤率。在乘用車業務承壓之際,其他高利潤板塊在集團內部承擔了緩衝作用。
跨國車企的盈利優勢是真實的,它來自更強的定價主動權、更優化的產品結構與更平衡的業務組合。
中國車企內部同樣存在盈利質量分化。江淮汽車(600418.SH)上半年歸母淨利潤為虧損7.5億元,扣非淨利潤虧損擴大至9.91億元,自2017年起連續九年虧損。其聯營企業大衆安徽上半年淨虧損23.10億元,成立以來累計虧損突破138億元,江淮按權益法確認的投資損失約5.78億元,佔江淮上半年歸母淨虧損的77%。理想汽車上半年整體毛利率由2025年同期的20.3%驟降至9.5%,車輛銷售業務毛利率由19.6%降至7.8%,淨虧損39.8億元,而一年前同期為淨利潤17.4億元。這些案例說明,盈利差距不只在跨國與中國車企之間,中國車企內部也在加速分化。
賺得多,未必賺得穩
不過,盈利能力的領先不等於經營質量的高枕無憂。實際上,一些跨國車企的半年報亦不乏美化修飾的因素。
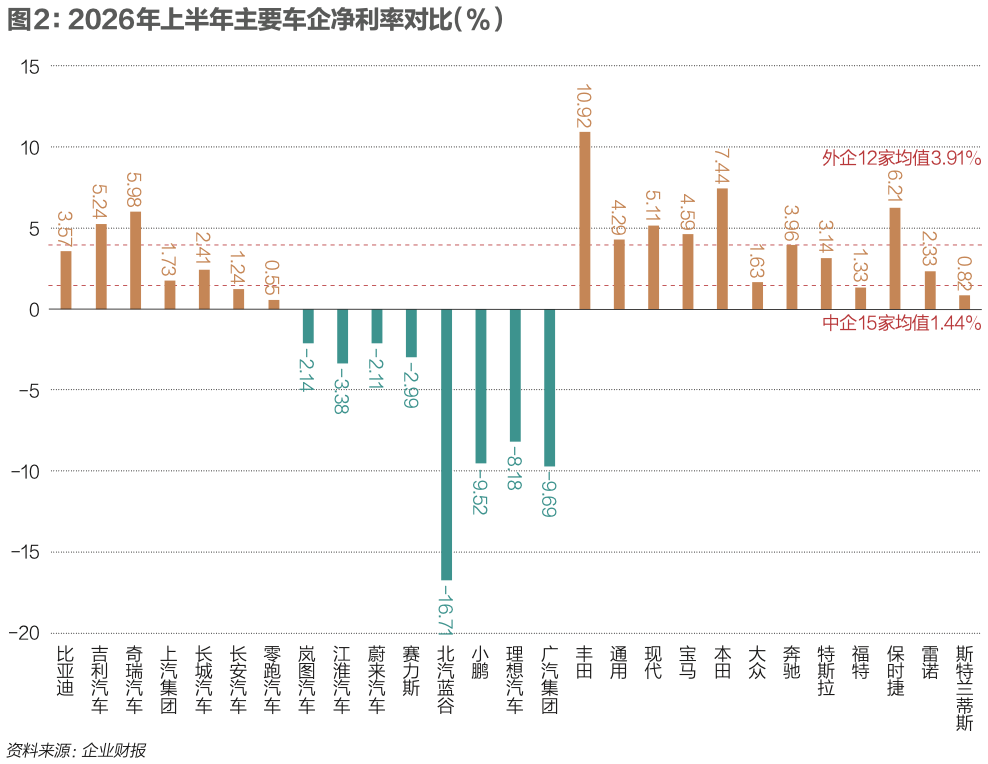
豐田之所以能夠在單一季度內實現如此高額利潤,很大程度上來自金融與匯兌。豐田2026年4月至6月實現歸母淨利潤1.48萬億日元、按年增長約76%,但汽車業務營業利潤7199億日元、按年下降21%,汽車業務分部營業利潤率從上年同期的8.26%降至5.99%,集團營業利潤1.06萬億日元、按年下降8.8%,已是連續第五個季度下滑。這是典型的賬面好看、主業下滑。
豐田的增量更多來自非主業因素。財報顯示,豐田其他金融收益從上年同期的1537億日元躍升至8505億日元,同時匯兌損益從上年同期的虧損2123億日元轉為盈利1123億日元,僅這兩項變化便貢獻了超過1萬億日元的利潤增量。匯兌因素對豐田業績的影響恰與對中國車企的影響相反,體現出全球化背景下匯率波動的一體兩面。
進一步拆解這些跨國車企的財報,不難看出各家盈利背後都有一筆複雜的賬要算,電動化、關稅、供應鏈,甚至中國市場的挑戰,都在不同程度上消解着它們的利潤。
電動化是諸多跨國車企面臨的首要挑戰。
在德國,大衆、奔馳和寶馬三大車企的新能源產品銷量在增長,但發展趨勢還不明朗甚至多有回撤。奔馳上半年純電車型銷量10.30萬輛、按年增長45%,但同期插電混動銷量5.86萬輛、按年下降34%。大衆的形勢正相反,純電車型銷量按年下降5.8%而插電混動車型增長27%。寶馬在歐洲市場的純電車型銷量在二季度增長了37.9%,但集團全球純電車型交付仍下降7.4%。業內人士指出,德系新能源汽車銷量增減與各自新車型投放的技術方向與節奏密切相關,這一複雜的銷量走勢體現出,德系車企在新能源汽車領域尚未確定符合各自特色的長遠發展路徑。
電動化轉型對美國車企的業績擾動更直接寫在了賬面上。通用汽車上半年產生了34.55億美元戰略調整支出,其中電動相關款項就佔到了22.79億美元。福特二季度單季淨虧13.27億美元,重要原因是旗下一家電池合資企業解散產生了36億美元的一次性費用,福特還在4月正式解散負責電動車業務的Model e事業部,相關數據顯示該事業部獨立運營五年累計虧損超過128億美元。有機構測算,全球主要車企因削減電動車計劃、調整產品組合和相關資產減值,累計確認約550億美元費用。
在2025財年錄得公司上市以來首次年度淨虧損後,本田已經承認2040年全面電動化的目標已不切實際,並將2030年全球純電動車銷量目標從此前的200萬輛大幅下調至70萬輛至75萬輛。而這次虧損的主因恰是當期計提了約1.58萬億日元的電動車業務資產減值。
另一項共同的變量則是中國市場。上半年,大衆來自中國合資企業的權益法經營利潤貢獻從5.06億歐元降至1.84億歐元,降幅63.6%。奧迪中國業務貢獻利潤從2.79億歐元跌至7300萬歐元,下降74%。奔馳在中國市場的收入為70.1億歐元、按年下降19.1%。寶馬未在財報中單列中國市場的收入或利潤,但其上半年在華交付26.18萬輛、按年下降20.4%,二季度跌幅更擴大至30.2%。日系車企方面,本田在華銷量20.58萬輛、下降34.7%,豐田69.47萬輛、下降17.1%,日產23.7萬輛、下降15%。乘聯分會數據顯示,上半年自主品牌累計份額已達71.8%,外資車企合計僅剩28.2%。
中國車企同樣面臨結構性問題。長城汽車上半年新能源汽車銷量14.46萬輛,按年下滑9.8%,新能源汽車滲透率約24.8%,與行業49.6%的滲透率明顯背離。以中報及年報口徑計算,這是長城汽車2023年以來新能源汽車銷量首次下滑。奇瑞汽車國內收入443.12億元,按年下滑41.7%,國內零售約41.28萬輛,按年下滑36.4%,降幅高於行業20.2%的整體降幅。理想汽車純電i8月度銷量從去年底月銷6700餘輛的頂峯迴落至1000輛至2000輛的水平,i系列尚未證明自我造血能力。這些數據表明,中國車企在新能源與國內市場同樣承受着結構性壓力。

兩本賬,兩種難
深入剖析中外兩套賬本,可以看到中外車企都在各自的不確定性中尋找新的確定性。
中國企業要回答的是,利潤被上游和價格戰分走之後,還能不能拿回來。
出海是目前最確定的增量。上半年,比亞迪海外收入1813億元、佔總收入53%。奇瑞出口93.9萬輛、佔其銷量74%。長城汽車上半年海外銷量28.90萬輛,佔比接近五成。吉利出口47.4萬輛、按年增幅高達158%。其中,比亞迪以佔總銷量43.8%的海外銷量實現了佔總收入52.57%的海外收入,展現出海外市場更高的盈利能力。
從已披露財報看,出海增量並非沒有成本。上半年奇瑞錄得20.92億元匯兌淨損失,吉利從去年同期26.4億元匯兌淨收益轉為5.5億元淨損失,長城扣除鎖匯對沖後錄得約2.66億元損失,長安汽車匯兌損失約2.3億元。海外收入佔比提升的同時,匯率風險敞口同步放大,海外渠道與本地化投入也處於前期階段。出海是增量,但增量的質量取決於市場分散度與本地化運營能力。
而且,出海紅利並非對所有車企均等。長城汽車俄羅斯子公司上半年營收208.10億元,佔其總營收20.4%,淨利潤10.47億元,佔其上半年歸母淨利潤約四成,單一市場集中度較高。奇瑞汽車海外收入佔總營收69.1%,國內收入按年下滑41.7%,海外強、國內弱的結構性失衡明顯。理想汽車海外市場仍處投入期,短期對收入貢獻有限。出海是增量,但增量的質量與可持續性,取決於市場分散度與本地化運營能力。
高端化亦大有可為。上半年,吉利旗下高端品牌極氪的銷量達到17.8萬輛、佔集團12.5%,卻貢獻31.7%的收入,平均客單價約35萬元。比亞迪方程豹、騰勢與仰望三個高端品牌上半年合計銷量22.8萬輛、按年增長61%,佔其總銷量比重由上年同期不足8%升至12.6%,其中騰勢6月銷量首次突破2萬輛、產品均價達到36萬元。乘聯分會數據顯示,上半年自主品牌在40萬元以上的市場份額已達59%,與2025年同期相比提升21個百分點。
但高端化同樣不是所有車企都能兌現的故事。江淮汽車旗下的尊界S800月銷量從高點4223輛跌至367輛,尊界超級工廠設計年產能20萬輛,截至2026年上半年累計交付僅1.9萬輛,產能利用率不足10%,單車攤銷成本高企。長城汽車魏牌V9X上市後銷量爬坡緩慢,5月當月銷量1018輛,6月1505輛,7月累計4378輛,距離上市首月宣佈的過萬訂單尚有距離。奇瑞汽車星途、智界兩大高端品牌合計銷量佔集團總銷量比重僅約4%,高端化攻堅實質性受挫。這些案例說明,高均價不等於高利潤,高端化從產品定價轉化為報表利潤,仍需規模與時間。
不過,需要注意的是,目前中國品牌高端車型雖然能夠做到較高的產品均價,甚至較高的毛利率,但高端車型的規模依舊相對較小,難以攤薄成本,因此要將高單價轉化為業績報表上的高利潤尚需時日。
此外,中國車企的費用端同樣值得關注。上半年,多家車企在研發、銷售渠道建設和智能化投入上持續加碼,高額研發投入具有長期性和不確定性,短期內難以快速轉化為利潤。車百會研究院理事長張永偉指出,整車企業正承受着上游原材料漲價、智能化轉型高額研發投入和市場競爭讓利三重壓力,利潤空間被不斷壓縮。這些因素疊加在一起,意味着中國車企的利潤修復路徑比單純的降本更加複雜。
跨國車企要回答的是,現在的戰略能不能持續。
在歐洲本土的成本剛性面前,德系車企仍需明確電動化轉型的長期方向以及投入期還有多長,而近來不斷傳出的關廠、裁員、推遲發放獎金等消息提醒人們,德國車企所剩的時間已經不多。美國車企的問題是本土高利潤車型的護城河還能守多久。日本車企則要面對匯率紅利到期之後的局面,以及更重要的,在純電車型回撤之後,產品周期與技術儲備延後的長期影響。
15家樣本車企中,盈利分化正在加大。既有比亞迪、吉利等依靠規模與出海維持利潤的企業,也有多家車企在匯兌、價格戰和轉型投入中利潤大幅收縮。中國車企的利潤修復,不是一條統一曲線,而是一場各自尋找出路的分散突圍。
衡量這場轉型的進展,或可關注三個指標:一是中國車企海外業務能否在關稅和匯率波動中實現穩定的單車淨利;二是高端品牌的銷量規模能否跨越攤薄成本的臨界點;三是在電池、芯片等核心環節,車企自研自制或長協鎖定的比例能否實質性提升議價能力。
毫無疑問,中外車企在利潤上的差距是真實的,但更應看到的是,在這一傳統敘事之外,中國車企的表現不應用簡單的賺不到錢來概括。中國車企固然在成本與價格的雙重擠壓中艱難尋路,跨國巨頭也需要在電動化退潮與市場重構中重新校準航向。賬面上的差距背後,是兩種產業邏輯與轉型節奏的碰撞。無論是拿回利潤還是守住護城河,全球汽車業的下半場,考驗的不再只是規模與速度,更是對價值鏈的掌控力與戰略定力。誰能率先在不確定性中建立新的確定性,誰就將定義下一個十年的競爭格局。
樣本與口徑說明:本文統計的15家中國整車上市公司,為在乘用車市場有較大規模業務的A股及港股上市企業,統計區間為2026年1月1日至6月30日。12家主要跨國車企的財務數據取自各自披露的財報,統計區間以各公司財年為準,豐田、本田為2026年4月至6月,其餘多數為2026年1月至6月。跨國車企淨利潤均按財報披露日匯率折算為人民幣。因中外會計準則、財年安排和匯率折算日期存在差異。