智通財經APP獲悉,圍繞日元貨幣匯率的套息交易(即Carry Trade交易模式),似乎正在經歷孖展優勢削弱與資金來源重組,日元升值軌跡正在削弱日元作為套息孖展貨幣的吸引力,促使投資者考慮瑞郎、瑞典克朗等替代選項,如果這一重大調整伴隨金融市場槓桿收縮和股債類高流動性風險資產大規模出售,則可能對相關股票、債券及高收益貨幣形成重大拋售壓力。日本央行加息預期升溫,加上美日聯合買入日元干預,可謂在近期大幅提高了借入低利率成本日元以持有海外資產的整體匯率風險。
9月公布的一項經濟學家調查數據顯示,受訪經濟學家普遍預計日本央行將在9月18日把政策利率提高至1.25%,並在2027年第二季度達到1.75%的數十年來最高基準利率。機構彙編的統計數據顯示,賣出日元、買入澳元的經典套息策略,今年上半年回報約為9%,但7月以來已經虧損約1.3%。對金融市場投資者們而言,決定交易吸引力的,既有借錢的利率,也有孖展貨幣突然升值時的償債成本。
套息交易(Carry Trade),通常是借入低利率貨幣,兌換成另一種貨幣後配置收益率更高的資產,以獲取扣除孖展成本後的回報。如果沒有充分對沖匯率風險,日元升值就意味着償還同樣金額的日元需要付出更多外幣,匯兌損失可能吞噬此前積累的利差。使用槓桿時,損失和追加保證金要求還可能迫使投資者賣出股票、債券或高收益貨幣,再買回日元還債,由此放大跨市場波動。國際清算銀行對2024年8月動盪的研究,就指出槓桿交易平倉與保證金要求上升放大了金融市場拋售衝擊。
日元孖展優勢退潮,全球套息交易尋找新支點
孖展貨幣的替代競爭已經展開,瑞郎、瑞典克朗和加元各有吸引力,也各有風險。據了解,華爾街資管與投資巨頭羅素投資與安聯投資偏好瑞郎,華爾街商業銀行巨頭摩根大通則看好瑞典克朗和加元作為孖展選擇,並建議賣出後兩者、買入美元。
瑞士央行6月仍將政策利率維持在0%,與日本收緊政策的方向形成差異;但借入低息瑞郎也會暴露於其避險升值風險,歐洲政治動盪或全球風險厭惡升溫都可能侵蝕套息收益。瑞典克朗和加元則對經濟周期更敏感。因而,孖展選擇需要同時比較利差、匯率波動、市場流動性及持倉擁擠程度,日元的部分需求可能被分散,而非由某一種貨幣完整接替。
至於日元套息退潮後的資金整體去向,首先取決於投資者是在更換孖展來源,還是降低總槓桿。若繼續看好原有資產,投資者可以借入瑞郎等貨幣、兌換後償還日元負債,保留海外投資;這意味着孖展結構改變,資金未必撤出股票或債券。若選擇平倉,賣出資產所得首先用於買回日元並償債,剩餘自有資金纔可能轉向現金、短期國債或其他投資。
也就是說,日元套息交易退潮,可以體現為更換孖展幣種、降低槓桿,或兩者同時發生。投資者若改用瑞郎等貨幣孖展,可能繼續持有原有海外資產;若平倉去槓桿,則可能出售相關資產並結清日元孖展頭寸。因此套息交易調整並不對應單一的資金流向,能否形成新的投資配置,取決於平倉後的剩餘資金與投資者選擇。
與此同時,日本機構也會重新比較本國債券與外債經過匯率對沖後的收益,部分新增配置可能留在日本。國際貨幣基金組織指出,日本債券收益率上升可能影響全球資產配置,但大型機構的調整通常較為漸進。由此能夠判斷出的是,孖展貨幣多元化、部分去槓桿和日本本土配置增加,可能同時發生。
對於仍願意承擔股票風險的長期資金,AI算力主題以及AI應用相關聯資產能否繼續獲得配置,更取決於商業回報能否覆蓋資金和高昂的AI算力基礎設施建設成本。
從技術機制看,AI推理及智能體任務會持續調用模型、檢索資料和核驗結果,既創造重複性服務收入的機會,也產生持續的計算、存儲與網絡開銷;單純使用量增長並不足以推導利潤增長。若模型和系統優化能減少返工、提高任務成功率,並使客戶節省的成本或新增收入超過部署費用,就能支持更穩定的付費需求。因此,在孖展約束增強的情景下,擁有充裕現金流、可驗證AI收入和合理資本回報的企業,更有條件吸引長期資本。9月15日有媒體報道稱,日本投資者8月仍淨買入約1.3萬億日元海外股票,一定程度上表明日本資金的海外配置與日元套息平倉可以並存。
日元孖展吸引力減弱,套息交易者將目光轉向瑞郎和瑞典克朗
隨着日元近期大幅上漲,使其作為孖展選擇的可靠性不及以往,瑞典克朗和瑞士法郎等貨幣正成為套息交易孖展貨幣的主要候選。
羅素投資和安聯投資偏好瑞郎,理由是瑞士與日本的貨幣政策分歧正在擴大;摩根大通的策略師則推薦瑞典克朗和加元,認為它們是具有吸引力的選擇。
這些貨幣都在爭奪日元在套息交易中的地位。在這類交易中,投資者借入低收益率貨幣,買入收益率更高的資產。幾十年來,日元一直是交易者賣出的首選貨幣,但如今,隨着日本債券收益率上升,以及美日聯合干預以支撐日元、凸顯對日本更高利率和更強日元的偏好,日元的吸引力正在減弱。
「投資者仍然希望參與套息交易,但有意思的問題在於選擇哪種孖展貨幣,」羅素投資全球固定收益與外匯解決方案策略主管Van Luu表示。
他表示,日本今年兩次干預市場以支撐日元,並讓投資者為更高利率做好準備,實際上已經發出了希望日元走強的信號。相比之下,瑞士預計將維持零利率直至2027年底,而且似乎樂於讓瑞郎走弱,以支持本國出口商。
Luu補充表示:「如果人們把孖展貨幣從日元轉向其他貨幣,那麼無論從估值角度,還是從貨幣政策和匯率政策角度看,瑞士法郎都會成為最具吸引力的選擇。」
回報表現顯示,以日元孖展的套息交易吸引力正在減弱。賣出日元、買入十國集團貨幣中收益率最高的澳元,7月以來會產生1.3%的虧損,而今年上半年則能獲得9%的收益。相比之下,使用瑞士法郎孖展的投資者,在2026年則能獲得14%的總回報。
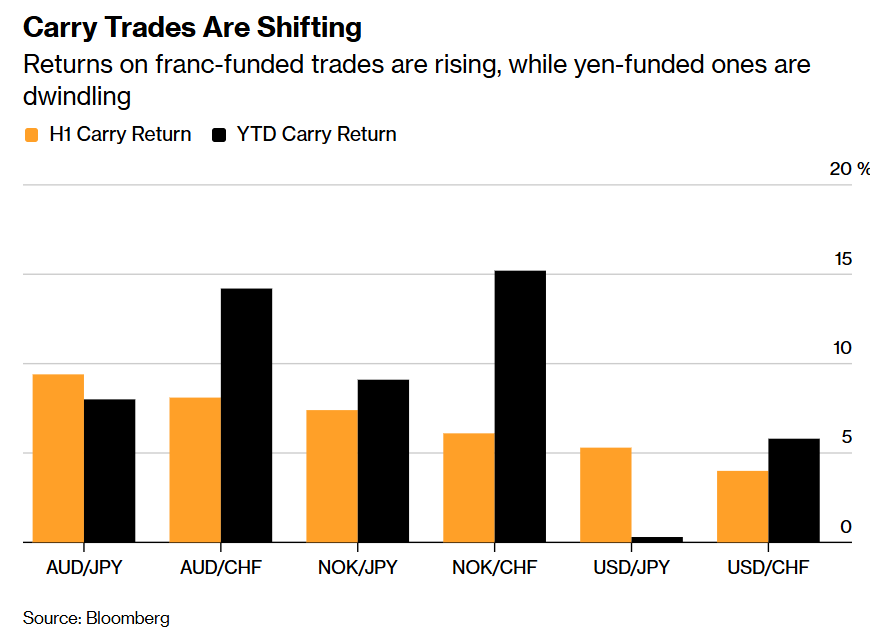
如上圖所示的那樣,圍繞日元的套息交易正在轉向——以瑞郎孖展的交易投資回報正在上升,而以日元孖展的交易回報正在減少。
日元本月已升值3.3%,7月干預之後也曾出現類似幅度的上漲,而日本兩年期國債收益率今年以來已升至原來的兩倍以上。另一方面,瑞郎則面臨賣壓,兌美元下跌超過1%,兌日元下跌4.4%。
TJM駐紮倫敦市場的外匯銷售與交易董事總經理尼爾·瓊斯表示:「賣出瑞郎、買入日元,在很大程度上反映了孖展貨幣使用方式的長期轉變。」
這種交易也並非沒有風險。日元的流動性仍遠高於大多數其他貨幣,而套息策略在匯率穩定時能夠奏效——但瑞郎是全球主要避險資產之一,往往會在地緣政治緊張時期大幅升值。
安聯投資多資產策略首席投資官Greg Hirt認為,瑞郎可以成為日元的一種可行「補充」,但他也強調,明年意大利和法國選舉前後可能出現波動。
他補充表示:「面對歐洲風險,瑞郎在很大程度上是一種避險貨幣。如果法國確實出現問題,瑞士法郎就會明顯走強。」
日本的干預還打破了另一種長期存在、對套息交易回報至關重要的關係。幾十年來,日元一直是對美國利率最敏感的貨幣,往往隨着美國兩年期國債收益率上升而走弱。如今,其他貨幣取代了它的位置。
摩根大通全球外匯策略聯席主管Meera Chandan表示,由於收益率較低且對經濟周期敏感,瑞典克朗和加元在全球利率上升時最容易受到衝擊。她建議賣出這兩種貨幣、買入美元;市場預期聯儲局今年可能加息兩次,正為美元提供支撐。
Chandan表示:「如果把它們與澳大利亞和挪威等發達市場中的高收益率貨幣相比,或者與收益率更高的新興市場貨幣相比,實際上存在相當大的收益率差距。」她補充表示,瑞郎和新西蘭元也符合她的篩選條件。