A股上市公司濤濤車業(301345.SZ)港股上市進程再進一步。據港交所9月7日披露,公司已通過港交所主板上市聆訊,中信證券擔任獨家保薦人。根據弗若斯特沙利文資料,按收入計,濤濤車業2025年在全球電動低速車行業中排名第一,市場份額約10.9%。
營收與利潤延續增長盈利能力指標小幅波動
招股書顯示,濤濤車業是一家致力於提供戶外休閒及電動出行解決方案的企業,產品銷往超過90個國家及地區。公司的國際市場地位,由涵蓋電動出行產品及動力運動產品的全面產品組合所推動,並得到休閒、出行及功能性使用場景下廣大客戶群的支持。濤濤車業針對不同用戶群體及渠道,構建了分層自主品牌矩陣,涵蓋DENAGO™、GOTRAX™、TEKO™及TAO MOTOR™四大品牌。該矩陣通過差異化定位與運營,實現核心客群精準覆蓋並形成品牌協同效應。
財報顯示,濤濤車業延續了營收與利潤雙增的態勢,但盈利指標在高速擴張中出現小幅波動,這構成理解公司當前基本面的兩條主線。
2023年至2025年,公司收入從21.44億元增至39.41億元,兩年複合增長率約35.6%;淨利潤從2.80億元增至8.16億元,複合增長率約70.6%,利潤增速顯著快於收入增速。2026年截至4月30日止四個月,收入達15.91億元,較上年同期的9.59億元增長約66.0%;淨利潤2.92億元,較上年同期的1.89億元增長約54.7%。經營利潤亦從2023年的3.04億元增至2025年的9.34億元,2026年前四個月為3.58億元,按年增長約67.0%。從財經視角看,公司仍處於規模擴張的順周期,收入與經營利潤的同步抬升說明主營業務具備較強放量能力。
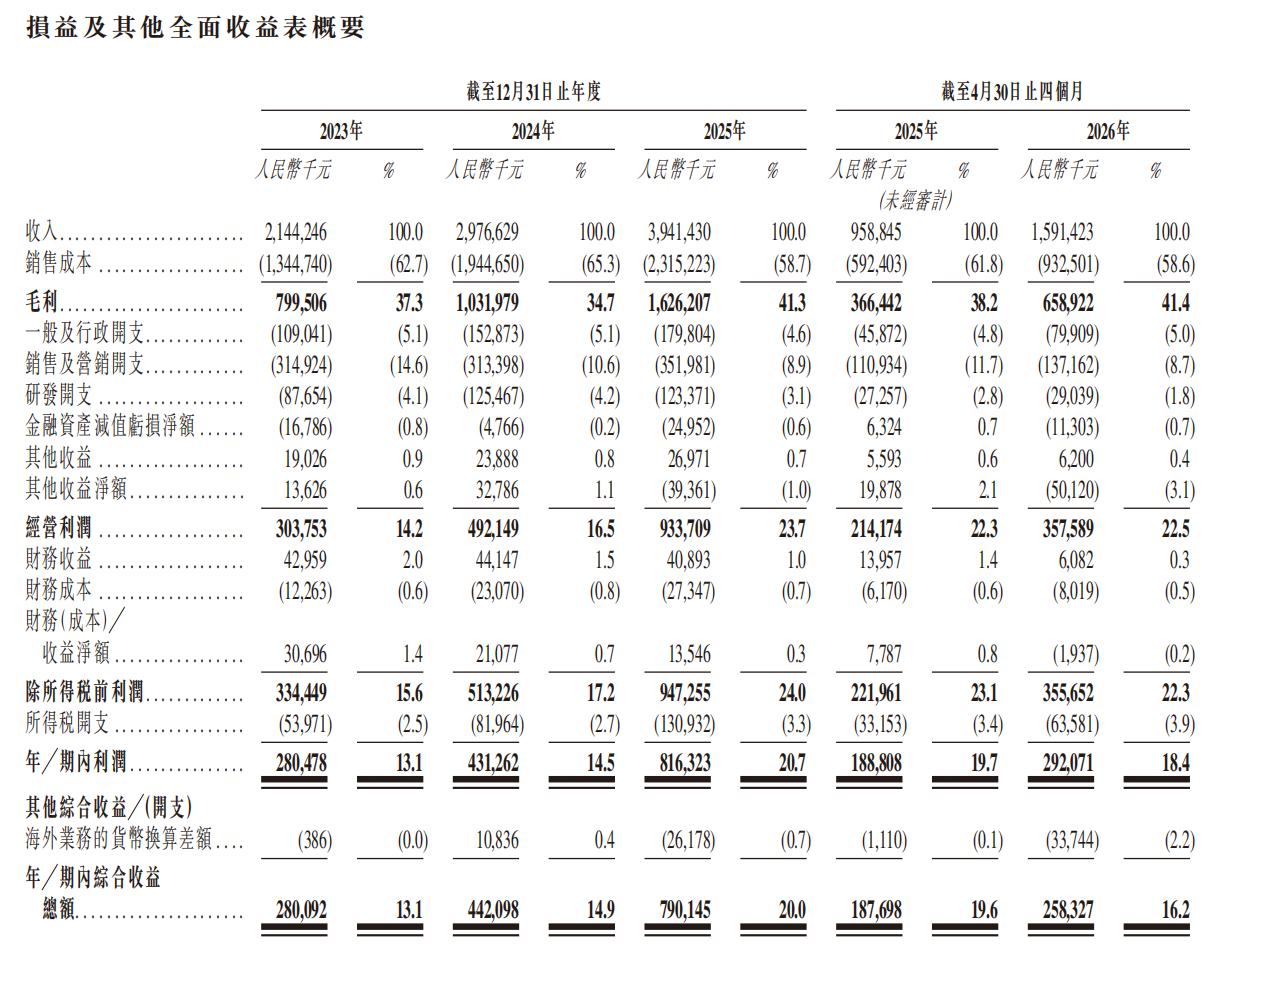
進一步拆解盈利結構,毛利率呈現先降後升的走勢。2023年毛利率為37.3%,2024年下滑至34.7%,2025年回升至41.3%,2026年前四個月為41.4%,整體處於較高水平。經營利潤率由2023年的14.2%提升至2025年的23.7%,2026年前四個月為22.5%,略有回落。淨利潤率從2023年的13.1%升至2025年的20.7%,但2026年前四個月降至18.4%,較2025年全年回落約2.3個百分點。這一波動主要受其他收益淨額轉負、財務淨額由正轉負以及所得稅開支佔比上升等因素影響。2025年其他收益淨額為-3936萬元,2026年前四個月為-5012萬元;財務淨額在2026年前四個月為-1937萬元,而上年同期為779萬元。換言之,公司核心經營利潤率仍處於歷史較好水平,但非經營項目對最終利潤的擾動有所加大,盈利質量的結構性變化比單純的增速回落更值得關注。
費用端的表現則體現出明顯的規模效應與結構性取捨。銷售及營銷開支佔收入比例從2023年的14.6%降至2025年的8.9%,2026年前四個月為8.7%,顯示公司在收入擴張的同時,營銷效率有所提升。一般及行政開支佔比穩定在4.6%至5.1%之間,管控良好。但研發開支佔收入比例從2023年的4.1%降至2025年的3.1%,2026年前四個月進一步降至1.8%。研發費用率下行在短期內有利於利潤釋放,但中長期能否形成持續的產品迭代和渠道壁壘,仍需結合行業競爭格局判斷。對於一家海外收入佔比極高、且核心品類處於快速放量階段的製造企業而言,費用優化是雙刃劍:一方面反映經營槓桿釋放,另一方面也可能意味着未來增長更多依賴產能和渠道,而非產品技術溢價。
整體而言,濤濤車業基本面仍處於擴張通道,增長動能充足,盈利中樞較前兩年明顯上移;但公司也已從單純追求增速進入增長與盈利質量並重的階段,後續需重點觀察利潤增速與收入增速的匹配度、非經營損益的波動性以及海外產能利用率能否持續支撐毛利率高位。
產能先發紅利成長邏輯待檢
仔細拆解其招股書可以發現,濤濤車業的產品組合在過去三年經歷了根本性重構,電動低速車從邊緣品類躍升為核心增長引擎。招股書數據顯示,電動低速車收入從2023年的0.785億元飆升至2025年的19.57億元,三年增長約24倍,收入佔比從3.7%躍升至49.8%,2026年前四個月進一步升至61.0%。與此同時,曾經的支柱品類電動滑板車從2023年的7.18億元萎縮至2025年的4.74億元,收入佔比從33.4%降至12.0%;電動平衡車從2.96億元萎縮至1.24億元,佔比從13.8%降至3.1%。動力運動產品線整體也呈收縮態勢,全地形車收入佔比從29.0%降至16.5%,越野摩托車從5.7%降至5.0%。
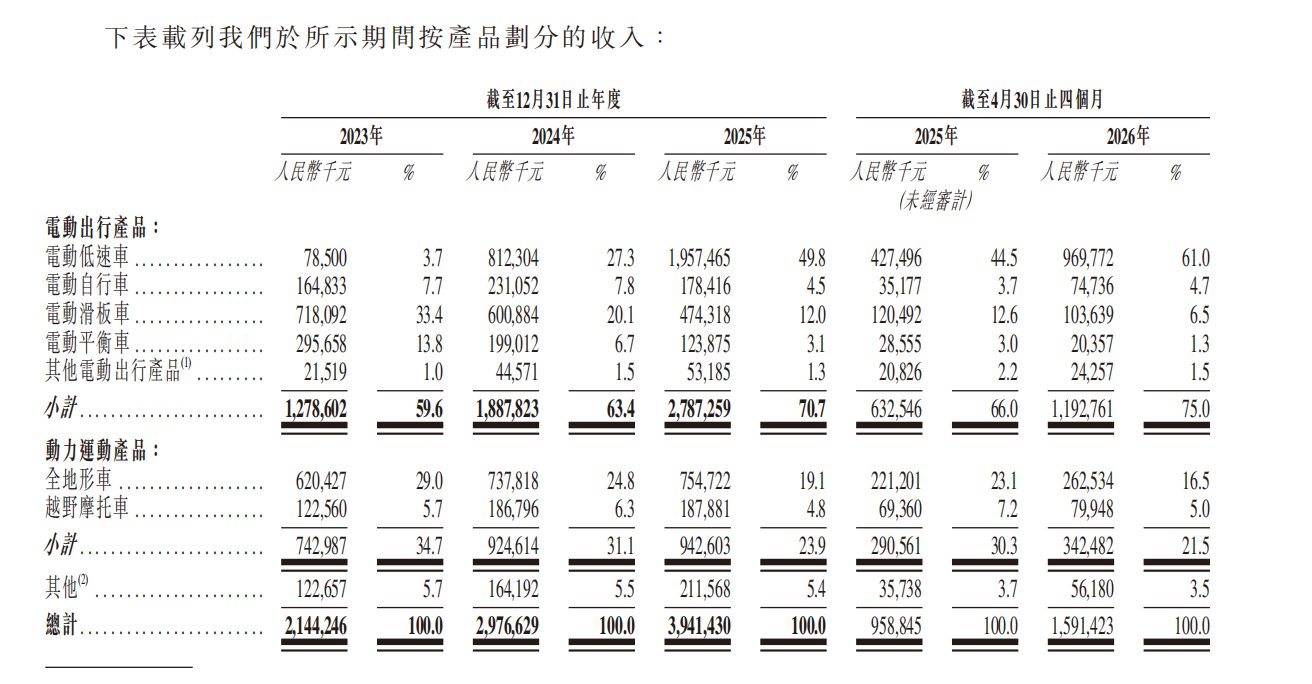
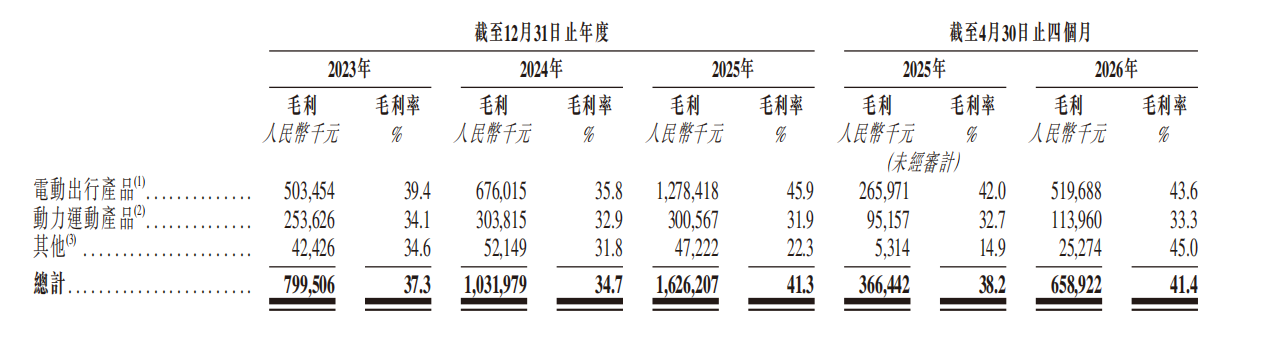
可見,公司實質上已完成從多點開花向單點突破的戰略聚焦,電動低速車是當前唯一真正的增長引擎,其餘品類要麼守成,要麼承壓。這種結構轉型的財務回報是顯著的——整體毛利率從2024年的34.7%回升至2025年的41.3%,2026年前四個月維持在41.4%。其中電動出行產品毛利率從2024年的35.8%大幅提升至2025年的45.9%,2026年前四個月為43.6%,顯著高於動力運動產品的31.9%至33.3%。高毛利品類佔比的持續提升,構成了公司盈利能力改善的核心驅動力。
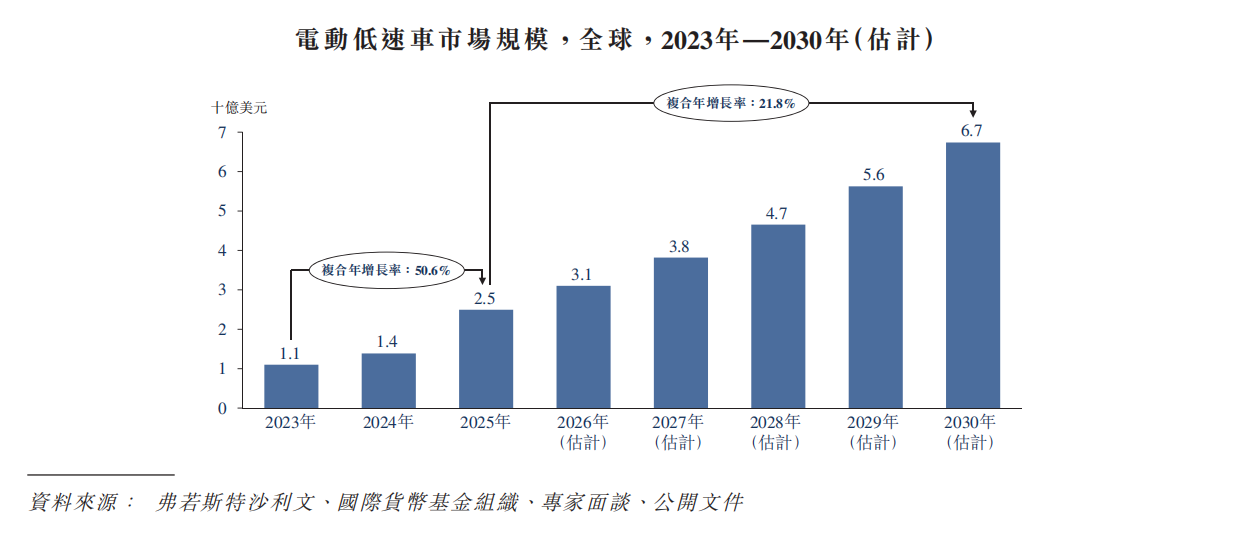
這種單點突破的成效能否延續,取決於行業增速與競爭格局的演變。從行業維度看,電動低速車賽道仍處於擴容期。根據弗若斯特沙利文數據,全球電動低速車市場由2023年的約11億美元增加至2025年的約25億美元,複合年增長率約為50.6%,呈現出爆發式擴容特徵。市場預期將進一步增加至2030年的約67億美元,2025年至2030年的複合年增長率約為21.8%。這意味着行業正從初期的超高速增長階段過渡到高速成長期,增速中樞有所下移,但絕對增量依然可觀——未來五年將新增約42億美元的市場空間。
將視線轉向競爭格局,行業集中度仍然偏低,頭部企業尚未形成絕對壁壘。2025年按電動低速車收入計的全球電動低速車市場,濤濤車業排名第一,市場份額約為10.9%。但第二名分額(9.6%)與之差距不大,前五名合計不過三分之一左右。這意味着所謂全球第一更多是跑得快而非壁壘森嚴,份額領先的可持續性仍取決於產能落地速度與渠道滲透效率。
綜合來看,濤濤車業基本面仍處於擴張通道,增長動能充足,盈利中樞較前兩年明顯上移,但公司也已從單純追求增速進入增長與盈利質量並重的階段。後續若公司能借助先發窗口期補齊研發與品牌短板,則有望在行業格局定型前確立更穩固的競爭地位。