(來源:南方小麥交易市場)
能源市場
燃油市場:
當前油市呈現「國際地緣溢價高企、國內調價調控穩價、水路運輸成本承壓」的格局。本周美伊海上衝突持續升級,美軍要求94艘商船改向並摧毀5艘伊朗油輪,伊朗設立新「制裁區域」,霍爾木茲海峽10天日均僅10艘商船通過、9月2日後無超大型油輪駛出,布倫特原油9月11日收107.09美元/桶、WTI收101.65美元/桶,周漲約8%—10%。國內方面,9月11日國家發改委按機制測算汽、柴油每噸應分別上調435元、420元,臨時調控後實際上調260元、250元,摺合92號汽油漲0.2元/升,95號汽油和0號柴油漲0.21元/升,加滿50L多花10元,重卡月跑1萬公里多花約372元,今年調價格局變為「十二漲五跌一擱淺」,下輪上調概率較大。
對水路運輸而言,本周海輪運價整體平穩,僅一條航線運價上調2元,其餘航線維持不變,運價端對燃油成本上漲的傳導十分有限;而船用燃料油價格已漲到近五年高位,船舶加一次油的成本比年初高出一大截,成本壓力持續加大。總體看,國際油價上漲尚未被國內運價充分消化,水路運輸企業短期仍面臨成本高企與盈利收窄的雙重壓力。
煤炭市場:
本周國內煤炭市場「淡季不淡」,動力煤價格突破900元/噸,創兩年半新高。截至9月10日,動力煤基準價升至988.75元/噸,較月初上漲近13%,秦皇島港5500大卡動力煤突破950元/噸。環渤海動力煤價格指數報728元/噸,按月上行8元/噸。主產區安監高壓下煤礦復產緩慢,產量恢復不及預期,供給持續偏緊,疊加冬儲備貨提前啓動,支撐煤價走高。
對水路運輸而言,煤價高企導致下游電廠牴觸情緒較強,僅維持剛需採購,沿海煤炭運價承壓下行。9月11日中國沿海煤炭運價指數報778.52點,較上期下跌22.95點。秦皇島至廣州、上海等主要航線運價普遍下跌1-1.6元/噸。煤價漲、運價跌,船東利潤空間進一步受到擠壓。
小麥市場
本周小麥市場延續偏弱格局,政策託市仍是核心支撐,但收購量十分有限。河南截至9月5日僅68.4萬噸,去年同期706.7萬噸;安徽截至9月11日僅13.9萬噸,去年同期294萬噸。託市收購因糧質要求嚴格、非標糧無法入庫,導致節奏緩慢、體量不足,僅能穩定市場預期,無法成為價格上行的驅動力。
供應端,貿易商轉戰秋糧,騰倉出庫加快,流通糧源階段性寬鬆。需求端,雙節備貨帶動麪粉購銷有所回暖,部分企業試探性小幅提價,但經銷商採購謹慎,制粉企業剛需補庫,主動提價動力不足。
後市看,秋收大面積開展後小麥供應或階段性收縮,麥價存在階段性反彈機會,但供給寬鬆、麪粉消費「旺季不旺」,反彈力度預計有限,建議結合糧源品質靈活把握購銷節奏。
結論:本周小麥發運量整體仍處低位,市場購銷以剛需為主,船多貨少格局延續。
玉米市場
本周北方港口玉米價格整體以穩為主,錦州港水分14.5%、容重700玉米報價2260-2290元/噸,平艙價2300-2320元/噸,均保持穩定,2026年新季玉米主流收購價2230元/噸,較前期下跌10元/噸;鮁魚圈港同品質玉米報價2260-2290元/噸,平艙價2300-2320元/噸,集裝箱玉米報價2270-2290元/噸,同樣穩定,新季玉米主流收購價2230元/噸。
本周玉米市場整體穩中偏弱,新季玉米開始少量集港,港口陳糧庫存低位,市場多以自集為主,採購意願有所改善,下游飼料企業按需補庫,但發運至南方理論倒掛,船貨訂單稀少。
總結:本周玉米發運量延續低位,北方港口下海量有限,市場購銷以剛需為主,短期難有明顯放量。
糧運市場
1、江蘇及周邊內河情況:
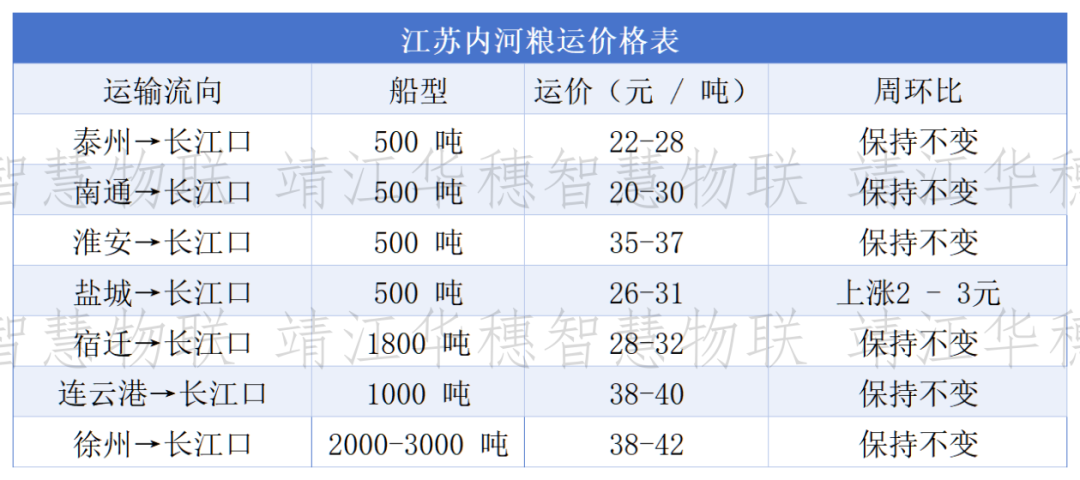
本周江蘇內河糧食運輸市場整體平穩,大部分航線運價與上周持平,僅一條航線運價小幅上漲2-3元/噸。
行情方面:南通港等主要港口玉米購銷清淡、成交一般,下游飼料企業以剛需採購為主,新季玉米尚未集中上市,市場觀望情緒較濃;長江內河運價指數延續低位運行,散貨運輸需求整體偏弱,船多貨少格局仍在延續,短期運價缺乏明顯上行動力。
主要航線運價如下:
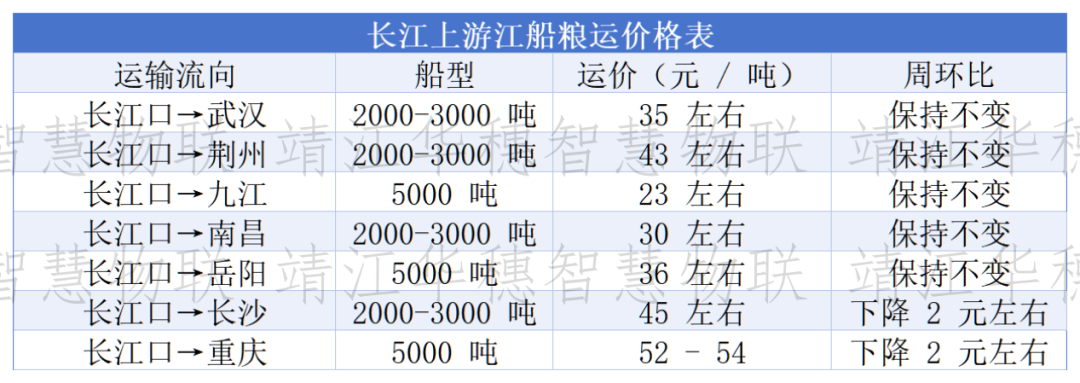
2、長江上游江船糧運情況:
本周長江大通流量均值約35800立方米/秒,三峽出庫流量均值約8620立方米/秒,長江中下游水位總體平穩,航道通行條件良好。從本周水情走勢看,三峽水庫出庫流量從9月初的9500立方米/秒以上逐步回落至9月11日的7680立方米/秒,水庫水位維持在159米附近,上游來水減少但中下游幹流流量仍較充裕,對船舶航行和周轉效率未形成明顯制約。
運價方面:長江沿線可調度運力存量維持充裕,船多貨少格局延續。長江口—重慶線,本周糧食類及各種散雜類需求斷崖式下跌。雖有油價上漲因素在,但難抵下降趨勢,部分船舶為爭取貨源靈活調整報價,對糧運價格形成一定壓制。主要航線運價如下:
3、長江口至廣東福建集裝箱糧運現狀:
本周國內港口糧食集裝箱運輸呈現多點突破態勢,新業務、新合作、新設施相繼落地。
港口動態方面,邳州新港迎來首批糧食集裝箱,一批產自黑龍江佳木斯的糙米通過鐵路集裝箱專列運抵,首批進港量達143TEU,這是該港自開通鐵路集裝箱業務以來首次承接糧食類貨種,標誌着「公鐵水」多式聯運拓展新賽道。三江港糧食筒倉完成升級改造後,於9月7日順利完成首批1.1萬噸玉米的卸船入倉作業,正式開通「小船換大船+到港即卸+筒倉交割」作業模式,相較傳統江海聯運中轉路徑可節省約30天、綜合成本降低約10%。
市場運價方面,本周糧食集裝箱運價整體持穩,長江口至珠三角、福建、廣西等主要流向價格與上周持平,供需兩弱格局延續,短期缺乏明顯上行動力。
主要航線運價如下:

①、長江口→珠三角:單箱議價幅度為1300-1400元。
②、長江口→廣西:單箱議價幅度為1250-1450元。
③、長江口→福建:單箱議價幅度達1500元左右。
④、長江口→東北:掛牌運價1000-1400元/箱,暫無對應議價幅度標註,運價整體保持穩定。
(以上議價幅度反映當前各流向因船型、箱量及港口作業效率差異形成的實際成交區間,運價中樞與上周基本持平,議價區間有所收窄。)
4、長江口至廣東福建海輪糧運現狀
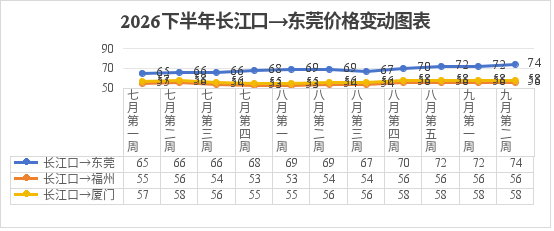
本周長江口至廣東福建海輪糧運市場整體穩中微漲,多數航線運價與上周持平,僅長江口至東莞方向5000噸船型運價上漲2元/噸至74元/噸,其餘流向運價均保持穩定。
市場供需方面,新季玉米開始少量集港,北方港口陳糧庫存處於低位,市場多以自集為主;下游飼料企業維持按需補庫節奏,發運至南方理論倒掛,船貨訂單稀少。南方港口養殖端以剛需採購為主,飼料企業隨採隨用,整體購銷氛圍較為清淡。
糧食貨盤釋放有限,船多貨少格局延續,運價缺乏明顯上行動力,預計短期仍將延續平穩格局。
主要航線運價如下:

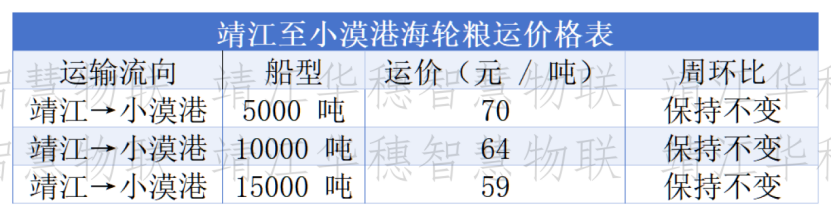
本周小漠港運價與上周持平,具體價格如下:
糧運市場綜合評判
本周能源與糧運市場整體承壓。油市地緣溢價高企,國內調控穩價,但船燃成本已至近五年高位,水路運輸盈利空間受擠壓;煤炭「淡季不淡」,動力煤價格突破900元/噸創兩年半新高,下游牴觸情緒升溫,沿海煤炭運價承壓下行。
小麥市場託市收購節奏緩慢、體量不足,購銷偏弱,發運量維持低位;玉米市場新季少量集港、陳糧庫存偏低,南北發運倒掛,下海量有限。
糧運市場供需兩弱、船多貨少格局延續,各細分航線運價以穩為主、局部微調。整體看,成本端壓力與需求端疲弱並存,短期市場難有明顯改善。
綜合來看,本周各市場均缺乏明顯增量驅動,後續需重點關注雙節備貨需求變化及秋糧上市節奏。