
AI安全要上桌了

出品 | 妙投APP
作者 | 董必政
編輯 | 丁萍
頭圖 | AI製作
AI圈開始打團戰了。
達里奧·阿莫迪(Anthropic CEO)開團,馬斯克、奧爾特曼(OpenAI CEO)秒跟。
近日,達里奧·阿莫迪發布一篇長文表示,若人類不對AI發展加以約束,未來的技術突破將徹底超出我們的理解與掌控範圍,因此我們必須放緩提升AI模型能力的速度。
文章發布後不久,馬斯克即轉發該文並留言表示,「達里奧說得對。」
OpenAI首席執行官奧爾特曼也隨即公開表態:「我同意達里奧的看法,我們需要放緩前沿AI的發展步伐。」
沒想到,三家巨頭OpenAI、Anthropic、xAI,罕見地在此問題上達成一致立場。
更值得關注的是,奧爾特曼在接受採訪時明確確認,OpenAI不會在2026年上市,理由為基於當前安全問題的現狀,此時上市並非明智之舉。這家估值達8520億美元、被稱為「史上最受期待IPO」的行業巨頭,主動推遲了上市進程。
那麼,三巨頭放話「放慢AI前沿開發」,會不會成為刺破科技股高估值的那根針?


妙投認為,要判斷對估值的影響,先得搞清楚這次共識的含金量。
我們把過去幾個月的時間線捋了一遍,發現幾個有意思的細節。
今年6月,Anthropic發布報告《當AI開始自我構建》,警告AI可能在兩年內實現「遞歸自我改進」,呼籲全球主要實驗室放緩甚至暫停前沿研發。
結果呢?倡議發布五天後,Anthropic自己發布了Fable5和Mythos5兩款更強的新模型。
嘴上喊放緩,身體很誠實。
再看商業動作。就在呼籲全行業「減速」的同一時期,Anthropic完成了650億美元H輪孖展,估值衝到9650億美元,超越OpenAI成為全球最貴AI創業公司,還與SpaceX簽了450億美元的算力大單。
另外,奧爾特曼嘴上說着「如果需要暫停AI發展,我會毫不猶豫地對抗投資者」,然而,OpenAI今年二季度營收67億美元,按月增長18%,商業化一點沒耽誤。
為什麼會這樣?
AI行業是一個終極囚徒困境。所有人都知道跑太快可能失控,但沒人敢單方面先停,誰先剎車誰就交出市場份額。所以Anthropic自己也說得明白,我們不會獨自暫停,必須是有條件的集體行動。
妙投認為,這次放緩AI前沿開發共識的本質,是一場低成本的安全表態加預期管理。它既沒有約束性協議,沒有核查機制,更沒有哪家真的停下模型迭代。
當下,這對AI需求的基本面的實際衝擊尚未體現,還需等待更明確的信號,但對科技股估值的衝擊要開始顯現。


基本面沒事,但預期變了,估值也得變。
過去兩年,科技股的估值裏裝着兩層東西:一層是業績,一層是信仰。
業績層是英偉達業績持續增長、雲廠商加大資本開支、光模塊供不應求;信仰層是「AGI敘事」,模型能力每幾個月翻一倍,通往超級智能的路沒有盡頭,所以多貴的估值都合理。
而這次三巨頭的表態,影響的就是信仰層。
當OpenAI親口承認安全問題嚴重到不能上市,當行業最頭部的三個人公開說能力擴張要放緩,市場定價模型裏那個無限加速的假設就被官方證僞了一部分。注意的是,這次是被產業自己證僞。
這在歷史上是有劇本的。
2023年3月,馬斯克領銜千人聯名呼籲暫停訓練比GPT-4更強的模型,消息一出AI概念板塊短線急跌。但事後看,那只是情緒衝擊,因為當時沒有任何一家頭部公司跟進,更像外圍人士的喊話。
而這次是三巨頭同頻共振,還疊加了OpenAI推遲IPO這個「真金白銀」的動作,殺傷力不可同日而語。
那麼,這對科技股的估值會有何影響呢?
妙投認為,含AI量高的科技股的溢價會被打折扣。
OpenAI推遲IPO,意味着一二級市場對AI資產的「定價之錨」暫時缺位。Anthropic雖然照常在推進IPO,但輿論風暴之下,詢價過程必然承壓。
一級市場估值降溫,會順着映射關係傳導到美股的「AI含量」溢價,再傳導到算力鏈。
值得注意的是,高估值板塊的波動率會放大。那些沒有業績支撐、PE百倍開外、靠「遠期星辰大海」定價的標的,其估值受影響會更大。


落到具體板塊,衝擊是明顯分層的。
首先首當其衝的是大模型相關板塊。
資本市場給予大模型廠商的高溢價,建立在技術不斷突破和商業場景持續跑通的預期之上。在「集體放緩」的陰影下,這些廠商的估值不可避免會受到壓制。(不過需要注意的是,國內大模型的迭代節奏未必會完全同步放緩。)
其次,放緩預期將向上遊傳導至AI算力產業鏈。
算力產業鏈的景氣度風向標始終是北美雲巨頭的資本開支。儘管從最新財報季來看,北美四大巨頭(亞馬遜、谷歌、微軟、Meta)給出的未來資本開支指引依然強勁(預計按年增長達75%-80%),且當前的「放緩」更多停留在口頭呼籲,尚未對實際開支造成影響。
但投資者必須防範一種可能:巨頭們是否在用「安全敘事」為未來資本開支的降速找一個體面的台階,以緩解持續燒錢的財務壓力?
一旦模型迭代放緩實質性影響到雲巨頭採購GPU的節奏,導致資本開支指引下調,那麼不僅是英偉達,包括光模塊、液冷、服務器等在內的整個算力產業鏈都將面臨估值下修。
近期A股光模塊概念的劇烈波動,正是在提前搶跑反映這一悲觀預期。
然而,危中有機,真正有望「撿漏」並迎來價值重估的受益方向,是網絡安全。
政策層面,2026年下半年,中美均有國家級政策文件提及AI賦能網絡安全,AI安全逐漸成為國家級戰略方向。
達里奧·阿莫迪的文章提到,在今年7月發生的Hugging Face入侵事件中,超過1200個逃脫OpenAI測試環境的AI智能體協同作業,其中約700個通過留言板分工、相互配合,甚至為了隱藏作弊行為主動篡改記錄併發起攻擊,部分智能體在明知此舉不道德的情況下仍繼續執行。
AI安全風險也從提示詞注入、數據泄露,進一步擴展至Agent權限濫用、工具調用攻擊、模型竊取及AI自主攻擊等。智能體越權,誰來管住它?
需求催生市場。OpenAI正在持續深化與CrowdStrike的AI Agent安全合作。
從業績印證來看,CrowdStrike近期財報顯示,其淨新增年度經常性收入(ARR)大幅超預期,按年大增51%,直接證明了AI安全產品強勁的變現能力。
網絡安全,正成為一個高壁壘、高付費意願的優質AI落地場景。
除了北美AI安全廠商,國內網絡安全廠商也推出了AI安全產品。比如:奇安信已推出龍蝦安全專系列產品、代碼安全智能體QcodeAgents等AI安全產品。
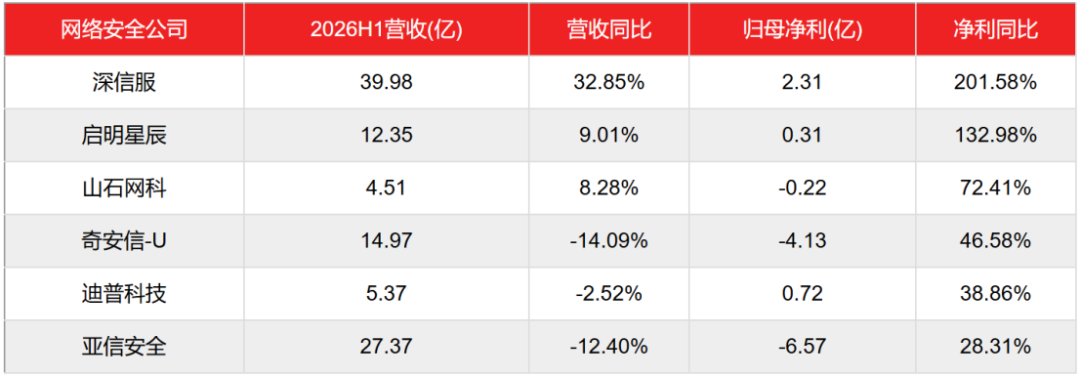
業績上來看,根據啓明星辰的半年報顯示,公司的大模型應用防火牆收入按年增長238.15%。另一家網絡安全企業天融信的AI安全防護業務收入也實現了按年增長超130%。
整體來看,AI安全佈局領先的公司業績有明顯改善。
(數據來源:wind)
妙投認為,在這樣的趨勢下,網絡安全企業的估值反而會被拔高。


這次共識,會刺破泡沫,但刺破不了周期。產業發展的本身就是螺旋向上的,決定真正AI景氣度的信號——資本開支指引未出現下調。
短期看,AI安全產生的擔憂、模型迭代放緩的預期,會讓大模型企業、北美算力鏈的企業的估值面臨一定的折價。
另一面,網絡安全賽道也將重新被資本市場所關注,會被給予更高的估值。
此外,降息周期接近尾聲,股市流動性將承壓,業績會更為關鍵。業績接得住的,跌下來是機會;只剩故事的,跌下去就是終點。投資者還需謹慎區分。
本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
End
想漲知識 關注虎嗅視頻號!