油脂油料:報告利空 油粕上漲乏力
(侯雪玲,從業資格號:F3048706;交易諮詢資格號:Z0013637)
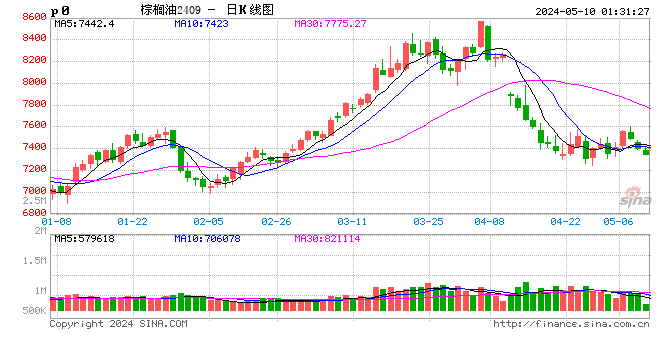
本周國內外油脂震盪運行,雖然原油價格繼續走高,但是油脂油料受限於供需報告偏空,價格跟漲乏力。
本周公布的報告均偏空。首先加菜籽庫存高於預期,緩解了市場對加菜籽供應偏緊的擔憂。其次,馬棕油庫存攀升超預期,產量按月增加證僞了市場關於馬棕油產量季節性拐點提前出現的預期,出口和國內消費的不及預期均體現了高價抑制需求。最好,USDA 9月供需報告上調了美豆單產,與預期下降相反,同時上調了澳洲油菜籽、俄羅斯油菜籽等產量預估,與市場預期的厄爾尼諾澳菜籽減產預期相悖。全球油料供應量遠好於市場預期,油料庫存繼續攀升。相應,全球油料壓榨的油脂產量預估按年上調,菜籽油和葵花籽油出口增加緩解了市場對棕櫚油出口放緩的擔憂。從數據端看,全球油料油脂供應量無憂,需求分化,部分區域出現承接乏力的情況。
其他方面,美伊、紅海衝突升級,原油價格飆升,推動了大宗商品價格走高。通脹預期升溫,宏觀重回交易加息預期,限制大宗商品上方空間。印尼表示生柴執行較好,美國Rins價格保持高位,需求堅挺。印度表示,植物油集中到港,已經出現脹庫現象,側面反映印度油脂消費不及預期,未來進口或放緩。棕櫚油10月關稅上調,9月有搶出口預期,部分限制跌幅,出口低迷壓力後移。國內方面,油粕現貨成交放緩,期貨倉單量大幅增加,豆一、棕櫚油尤為明顯。交割壓力施壓於近月合約。雖然油脂油料中期上漲趨勢沒有改變,但短期回調風險增加,後期繼續關注油料收割壓力、終端消費承接情況以及資金流向。
雞蛋:現貨延續走強,主力合約反彈後震盪調整
(孔海蘭,從業資格號:F3032578;交易諮詢資格號:Z0013544)
1、本周,雞蛋現貨價格延續走強,另外疊加基差高位的迴歸需求,周初,雞蛋期貨主力2611合約延續低位反彈。隨後,在周邊農產品整體偏弱的拖累下,震盪小幅調整。截至9月11日收盤,雞蛋主力2611合約周度累計收漲2.43%,報收3829元/500千克。
2、中秋備貨需求持續釋放,疊加大日齡蛋雞集中淘汰、市場流通貨源收緊,供需雙重支撐下蛋價穩步走高。受產區蛋價持續上漲帶動,下游經銷商入市採購意願增強,整體走貨表現平穩,銷區市場價格同步上漲。本周,雞蛋現貨價格延續走強。截至9月11日,卓創統計中國褐殼蛋日度均價5.17元/斤,較上周漲0.23元/斤。
3、卓創月度數據顯示,截至8月底,蛋雞存欄12.82億隻,按月減少0.23%,按年下降6.08%。且存欄結構中,待淘老雞佔比延續增加。由於老雞產蛋率、蛋品質量不佳,養殖端淘汰意願不減。9月10日,卓創樣本點統計老雞淘汰2496萬隻,延續增加,但漲幅縮窄。需求方面,目前正值全年需求旺季,中秋節、國慶節日備貨結束前,需求端仍將對雞蛋現貨價格形成提振。在旺季需求結束前,雞蛋現貨價格或將延續偏強表現。從雞蛋期現基差表現來看,主力2611合約基差至相對高位,基差存在迴歸需求。9月,雞蛋現貨價格大概率偏強表現,因此基差迴歸或將依靠期貨上行的方式實現。
玉米:美麥、玉米衝高回落,國內期價震盪下行
(王娜,從業資格號:F0243534;交易諮詢資格號:Z0001262)
外盤:本周 CBOT 穀物整體表現高位震盪,多空博弈加劇,市場靜待 USDA 月度供需報告落地給出方向指引。小麥受黑海地緣擾動波動最大,玉米受美產區產量預期牽制;美豆臨近收割,價格跟隨產量預期波動。小麥主力周內衝高回落,黑海港口設施遭襲推升出口中斷擔憂,盤中觸及三年高位,隨後獲利回吐。玉米主力高位拉鋸,前期受美玉米單產偏低預期提振,周中出現回調,周尾小幅修復,天氣、產量仍是核心矛盾點。整體來看,穀物驅動主線是黑海地緣風險擾動小麥。美國新作產量預估、美豆出口銷售,新季供應集中上市前期價呈現高波動特點。
國內:截至9月10日,全國玉米周度均價2299元/噸,較上周價格下調4元/噸,跌幅0.17%。本周東北陳玉米價格基本穩定,少部分企業及深加工補貨,但從整體來看,陳糧走貨量稍顯一般。華北玉米市場整體呈現加速下行態勢,供應來看,貿易商整體庫存按年偏高,多數處於倒掛虧損狀態,出貨意願較強,同時華北早熟玉米及蒜茬玉米集中上市,形成有效供應。銷區市場玉米價格穩中偏弱,窄幅波動。港口到貨量穩定,飼料企業剛需隨採,補庫謹慎。技術上,玉米主力11月合約本周連續三根陰線快速下跌,價格區間隨之下移。下周關注均線密集成交區2230-2250價格區間表現,警惕價格急跌之後的技術性反彈行情。另外,從中長期指標來看,玉米中期延續上行表現。
生豬:供大於需豬價下跌,生豬期價再探新低
(孔海蘭,從業資格號:F3032578;交易諮詢資格號:Z0013544)
1、本周,國內生豬價格延續下降。截至9月10日,全國生豬均價10.9元/公斤,較上周跌0.14元/公斤;基準交割地河南地區豬價10.98元/公斤,較上周跌0.3元/公斤。養殖端出欄積極性偏高,生豬供應充足。另一方面,需求端雖有增加,但增幅有限,整體表現偏弱,市場處於供大於求態勢,豬價重心持續下移。周內雖有階段性小幅反彈,但反彈空間十分有限。
2、本周,仔豬價格延續低位,較上周基本持平。截至9月10日,仔豬均價150元/頭,較上周基本持平。供應方面,母豬場正常安排仔豬銷售計劃,仔豬供應穩定。需求方面,當前補欄仔豬對應的出欄周期在春節假期後,養殖端對節後預期不足,下游補欄積極性偏低,仔豬價格延續弱勢。但由於仔豬價格已跌至低位,下方空間有限,本周微跌。
3、2026年8月,卓創樣本點統計樣本企業能繁母豬淘汰259615頭,按月增加11.64%;後備母豬銷售9750頭,按月減少9.3%。淘汰按月增加、新增按月下降,產能去化。
4、本周,生豬出欄均重延續增加。截至9月10日,卓創樣本點統計生豬出欄體重124.86公斤/頭,較上周增加0.26公斤/頭。周內養殖端出欄積極性較高,中大豬出欄佔比提升,且降溫後生豬增重加速,生豬出欄均重增加。肥標價差多數區域暫無走闊跡象,降溫後,局部地區屠企增加對中大豬收購,收購均重止跌反彈。
5、Wind數據顯示,9月2日,政府網公布豬糧比4.57。
6、卓創數據顯示,9月10日,自繁自養養殖利潤-141元/頭,養殖虧損較上周增加13元/頭,仔豬育肥利潤-138元/頭,養殖虧損較上周增加11元/頭。對應養殖階段飼料成本下滑,但跌幅有限。本周,生豬現貨價格延續走弱,對應養殖利潤按月下降,虧損較上周擴大。
7、本周,生豬主力2611合約先漲後跌,價格區間下移並創新低。短期基本面變化不大,現貨震盪調整,期貨價格延續弱勢震盪。從時間方面來看,三季度需求改善,年底受到旺季需求的支撐,豬價存在反彈預期。但供給充裕,限制豬價上行空間。遠月合約在未來供應逐漸下降的樂觀預期下,強於近月合約。關注現貨價格及市場情緒對期貨盤面的影響。
免責聲明
本報告的信息均來源於公開資料,我公司對這些信息的準確性和完整性不作任何保證,也不保證所包含的信息和建議不會發生任何變更,報告僅面向我公司客戶中的專業投資者客戶。我們已力求報告內容的客觀、公正,但文中的觀點、結論和建議僅供參考,報告中的信息或意見並不構成所述品種的操作依據,投資者據此做出的任何投資決策與本公司和作者無關。