近日,普萊醫藥向港交所主板遞交上市申請,中信證券擔任獨家保薦人,這是公司繼2月13日首次提交上市申請後的第二次遞表。
公開資料顯示,公司成立以來已完成Pre-A輪至D+輪共6輪孖展,累計籌集約7.87億元,投後估值達25.05億元,參投機構包括人保科創基金、倚鋒潤君等。
據了解,公司核心產品PL-5為全球首個獲批上市的First-in-class(FIC)加南類抗感染藥,已於2026年6月獲批上市,但目前尚未產生商業化收益,公司仍處於虧損狀態。從市場前景來看,抗生素濫用問題長期存在,而作為全球罕見的多肽類抗菌藥物,公司核心產品的商業化前景仍存在不確定性。
累虧超3億元 核心產品尚未盈利
普萊醫藥成立於2009年4月,是一家抗菌肽(AMP)治療藥物公司,專注於抗感染及代謝疾病兩個核心治療領域。
從財務表現看,2024年度、2025年度及截至2026年6月30日止六個月,公司分別實現收益約519.4萬元、333.2萬元及219.2萬元(人民幣,下同),錄得毛利約217.4萬元、130.8萬元及105.0萬元,期內虧損則分別約為1.58億元、1.42億元及8,524.0萬元。
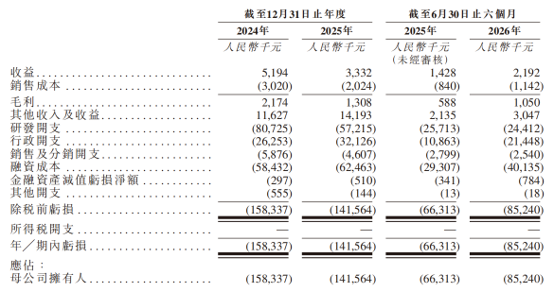
據智通財經APP了解,公司當前所有收入均來自日用護理產品,該日護業務並非公司主業,僅作為研發階段的現金流補充。核心創新藥PL-5雖已與正大天晴簽訂獨家合作協議,但尚未產生商業化收益。2026年上半年收入雖按年增長53.5%,但日護業務整體規模仍然較低,對公司整體運營的支撐能力十分有限。
虧損變化則受到研發開支與孖展成本的雙重影響。2025年淨虧損按年收窄10.6%,主要因為核心產品PL-5完成NDA申報後研發開支按年下降29.1%;2026年上半年虧損按年擴大28.5%,主要由於股權回購負債利息增加導致孖展成本大幅上升,吞噬了當期現金流。
截至2026年6月30日,公司持有的現金及現金等價物僅為3405萬元,而流動負債淨額已攀升至9.74億元,流動比率和速動比率均僅為0.11,短期償債能力不足。2026年上半年經營活動現金淨流出4081.9萬元,按當前消耗速率測算,現有現金儲備僅能覆蓋約8個月運營。
圍繞抗菌肽建立管線 抗生素耐藥性構成全球挑戰
普萊醫藥的研發管線建立在「膜區分機理」理論之上,通過新穎的肽分子設計,使抗菌肽能夠精準破壞細菌細胞膜,同時不傷害人體正常細胞。與傳統抗生素相比,抗菌肽(AMP)不僅具備廣譜抗細菌活性,對許多已對常規抗生素產生耐藥性的細菌菌株也能保持殺傷效果。
這一特性切中了當前抗感染領域最緊迫的臨床需求。隨着抗菌藥物的廣泛使用,病原體耐藥性問題日益嚴重,許多致病菌已對傳統抗生素產生多重耐藥性,世界衛生組織因此將抗菌素耐藥性視為21世紀全球首要公共衛生威脅之一。世衛組織發布的《2025年全球抗生素耐藥性監測報告》顯示,2023年全球範圍內導致常見感染的實驗室確診細菌感染中,有六分之一對抗生素治療產生耐藥性;2018年至2023年期間,超過40%的被監測病原體-抗生素組合的抗生素耐藥性上升,年均增幅達5%至15%。
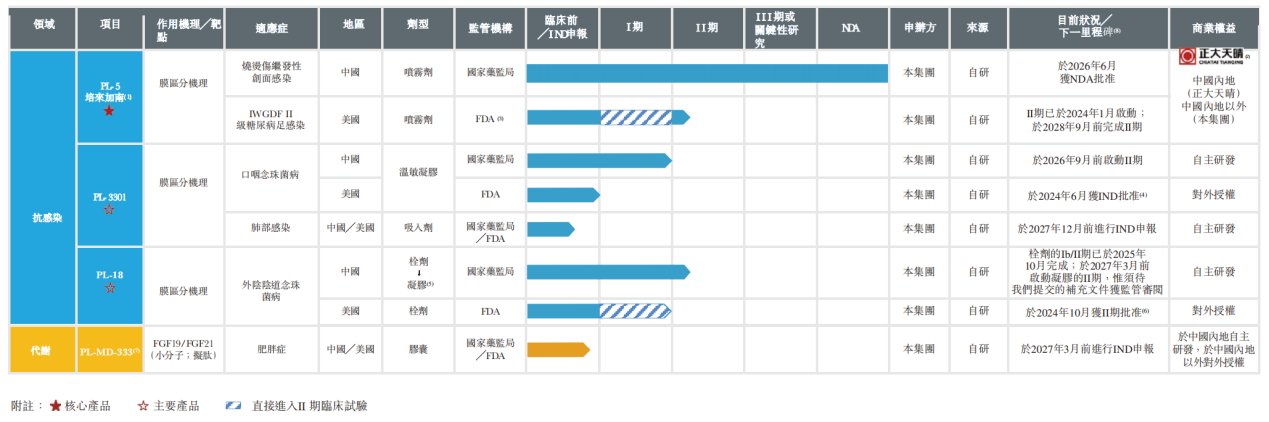
據智通財經APP了解,普萊醫藥的核心產品PL-5(培來加南)是一款以局部噴霧劑給藥的產品,用於治療由表皮葡萄球菌、溶血葡萄球菌或鮑曼不動桿菌引起的一度或淺二度燒燙傷創面繼發性感染(燒傷創面繼發性感染)及糖尿病足感染(DFI),是全球首款已獲新藥上市申請(NDA)批准的同類首創(FIC)加南類藥物。
此前PL-5已表現出令人鼓舞的療效及安全性,對多種多重耐藥病原體顯示出活性。臨床數據表明,PL-5在若干情況下可完全清除耐藥細菌,包括銅綠假單胞菌、鮑曼不動桿菌、耐甲氧西林金黃色葡萄球菌及攜帶NDM-1基因的多重耐藥鮑曼不動桿菌,根據世界衛生組織的數據,這些均為全球最具臨床挑戰性的耐藥病原體之一。
公司已在中國完成PL-5針對繼發性創面感染的III期臨床試驗,於2026年6月獲得NDA批准,使其成為一款同類首創加南類抗感染藥物。同時,公司正在美國進行一項II期臨床試驗,欲將適應症拓展至糖尿病足感染,預計將於2028年第三季度前完成。
在商業化安排上,PL-5已於2022年12月與正大天晴訂立獨家商業合作協議。在合作期間,公司已授予正大天晴獨家權利,以在中國內地就所有經有關當局批准的適應症推廣PL-5及進行其他商業化活動。公司將繼續負責PL-5的研發、全球臨床試驗及監管策略,並在合作期間保留在中國內地以外的商業化權利。
在覈心產品PL-5之外,普萊醫藥還佈局了另外兩款抗感染候選藥物PL-3301和PL-18,並同時向代謝疾病等治療領域延伸臨床前管線。
PL-3301是一款潛在的同類首創溫敏肽凝膠,用於治療口咽念珠菌病(OPC)。這種疾病常見於免疫力低下的人群,比如HIV患者、化療後的腫瘤病人以及長期使用激素的老年人。目前的治療藥物以唑類抗真菌藥為主,但耐藥性問題同樣存在。
該產品目前正在中國進行Ia期臨床試驗,已於2024年獲FDA批准在美國進行I期臨床試驗,預計2026年9月在中國啓動2期。此外,公司正在推進PL-3301用於肺部感染適應症的臨床前開發,並計劃於2027年12月就該適應症提交新藥臨床試驗申請。
另一款主要產品PL-18是一款潛在的同類首創AMP藥物,用於治療外陰陰道念珠菌病(VVC),並可能亦可用於治療一系列婦科感染,包括細菌性陰道炎、真菌性陰道炎及混合性陰道炎。目前該產品正在中國進行一項II期臨床試驗,且已獲FDA批准在美國進行一項II期臨床試驗。
除上述抗感染藥物外,普萊醫藥正積極將管線擴展至包括代謝疾病、腫瘤及自身免疫性疾病在內的治療領域,目前有多項資產處於臨床前階段。
據智通財經APP了解,臨床前資產PL-MD-333是一款口服FGF19/FGF21誘導劑及脂質代謝調節劑。臨床前研究表明,PL-MD-333可減少脂肪量、增加瘦肌肉量百分比,並在與司美格魯肽等GLP-1受體激動劑聯合使用時表現出協同效應,使其成為有望改變代謝疾病治療模式的潛力候選藥物。
整體來看,在全球抗生素耐藥性問題日益嚴峻的背景下,抗菌肽作為新型抗感染藥物具備廣闊的市場前景。普萊醫藥核心管線PL-5作為中國首款抗菌肽創新藥,研發進度處於第一梯隊,其獨特的臨床價值構成了公司最核心的競爭壁壘。
然而,值得注意的是,PL-5獲批時間尚短,尚未進入商業化階段,後續醫保談判與醫院進院節奏均不明朗,與正大天晴的推廣合作成效仍需時間檢驗;同時,後續管線大多處於研發早期,短期內公司恐難實現扭虧為盈。在此商業價值尚待兌現的時期,市場或對公司估值持有相對審慎的態度。