成長與價值,是股票市場中兩類重要的投資風格。大家常說,牛市買成長、熊市買價值,這背後的邏輯並不複雜。
成長風格通常更受益於產業趨勢與風險偏好回升,市場上行時,風險偏好抬升,成長風格的盈利彈性與進攻屬性更容易顯現。價值風格則往往具備低估值、高股息等特徵,市場下行時,價值風格的低估值和股息優勢可能帶來一定防禦性。兩類風格通常輪番佔優,沒有誰能長期「一枝獨秀」,但只要資金仍在股票市場內流動,大概率總會流向其中一端。
可市場並不總是沿着單一方向前進。相較於持續上漲或下跌,更多時候,市場是在猶豫、拉鋸與反覆切換中前行,投資者也很難判斷後市的升跌。此時,與其反覆猜測下一階段該偏向成長還是價值,不如藉助易方達國證成長100ETF聯接基金(A/C:027858/027859)、易方達國證價值100ETF聯接基金(A/C:025497/025498)這類純粹的風格指數工具,做好配置,把對單一路徑的押注,轉化為對多種收益來源的覆蓋。
- 風格輪動,沒有永遠的贏家
市場總是在上行市、下行市和震盪市中快速輪動。在震盪市中,市場缺少主線,成長與價值風格的相對強弱經常交替。這意味着在震盪市中,若集中押注單一風格,可能剛追上強勢的一方,市場偏好便已悄然轉向。
圖:中證800指數走勢與市場狀態劃分
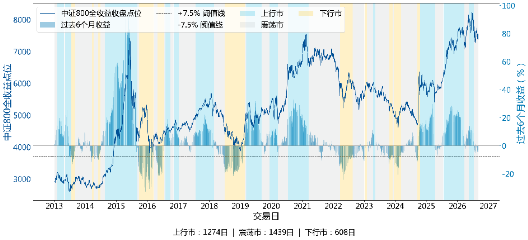
注:以中證800全收益指數為基準,將市場狀態客觀劃分為「上行、下行、震盪」三個互斥階段,具體規則為:向前回溯6個月的累計升跌幅,漲幅超過7.5%記為「上行市」,跌幅超過7.5%記為「下行市」,介於兩者之間記為「震盪市」;並對日頻狀態做20日窗口、10次確認的平滑處理,短於5個交易日的片段併入相鄰的較長狀態段。
回顧2020年以來的所有震盪市,兩類風格的強弱在不斷切換,成長與價值風格輪番佔優、反覆輪動,沒有恒定的贏家,押注單一風格很容易踏錯節奏。
表:2020年以來各段震盪市中主要指數的區間升跌幅
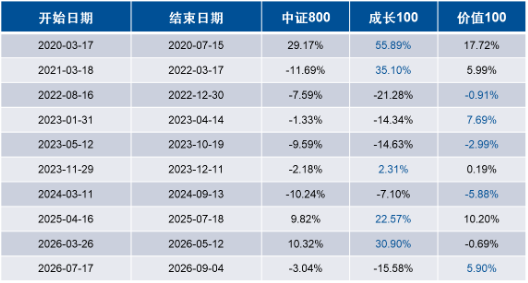
數據來源:Wind,全收益指數口徑。
- 均衡配置成長與價值,覆蓋更多收益來源
股票投資的回報來源,大致可以分為三個方面:企業盈利增長、估值變化以及股息回報。成長與價值兩類投資風格對應着不同的收益來源。成長風格,是押注企業盈利增長、產業趨勢和估值擴張的可能;價值風格背後,則是低估值、現金流與股息回報的支撐。
同時配置成長和價值風格特徵鮮明的指數工具,在複雜市場環境中覆蓋多種不同的投資收益來源,從而將投資決策簡化,不再需要判斷什麼風格可能會佔優。
我們可以簡單測算「成長+價值」配置策略的效果。以國證成長100指數代表成長風格、國證價值100指數代表價值風格,按照60%價值+40%成長進行配置,並按月進行再平衡。回測歷史數據可以發現,這一策略在上行、震盪、下行三類市場環境中,相對代表全市場的中證800指數均取得了正的年化超額收益,特別是在風格輪動頻繁的震盪市中,超額表現尤為突出。
表:風格配置策略相對中證800指數的年化超額收益
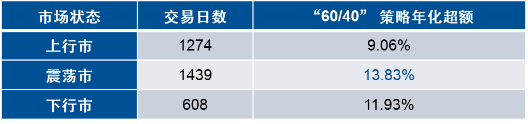
數據來源:Wind,2013年1月1日–2026年9月4日,全收益指數口徑。
如果進一步把2020年以來每一段相對完整的市場狀態單獨拿出來分析,可以發現,在多數的上行、下行和震盪市環境裏,這個配置策略的年化收益率都優於中證800指數。
表:2020年以來各段市場狀態下,風格配置策略與中證800指數的年化表現
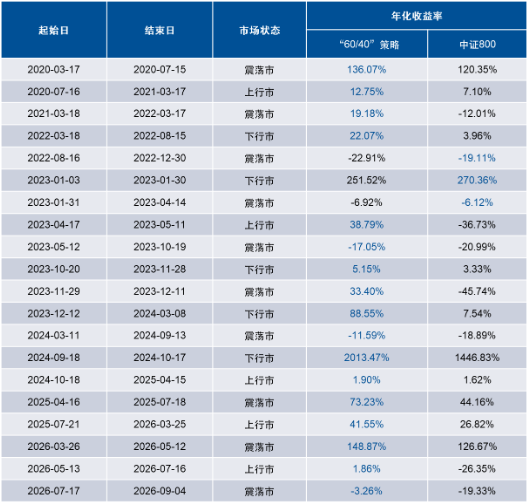
數據來源:Wind,全收益指數口徑。
市場風格的輪動往往難以提前判斷,面對成長與價值此起彼伏的表現,投資者不必急於押注下一階段哪一類風格更佔優,可以藉助風格配置策略,追求長期穩健的回報。
認同這一思路的投資者,可以關注易方達國證成長100ETF聯接基金(A/C:027858/027859)與易方達國證價值100ETF聯接基金(A/C:025497/025498),兩者分別追蹤國證成長100指數和國證價值100指數,可在基金公司直銷平台、銀行及互聯網渠道申購。以成長與價值風格的指數工具進行配置,在不確定的市場中,為自己保留一條長期收益更穩健的路徑。