市場正把「高利率」視為美股估值的終結者。30年期美債收益率升至約5.40%,為近20年最高;長久期美債過去一年下跌約10%,標普500遠期市盈率也被壓縮約3倍。但與此同時,美股仍上漲約16%。
摩根大通9月14日公布的報告卻得出了截然不同的結論:這輪利率上行距離真正壓制估值仍有一段距離,決定估值天花板的關鍵並非收益率本身,而是盈利增速。
該團隊將1950年以來的估值數據按照盈利增速分檔後發現,10年期美債收益率與標普500估值倍數呈現「倒U型」關係——收益率在前期溫和上行時,估值反而可能得到支撐;只有突破一定閾值後,利率上行纔會開始明顯壓縮估值。按照當前盈利水平,這一閾值對應的10年期美債收益率約為5%至6%。
更廣泛來看,華爾街策略師也並未將聯儲局重新加息視為牛市終結信號。高盛、摩根士丹利和摩根大通的策略師均認為,只要經濟增長和企業盈利保持韌性,溫和加息引發的市場回調可能只是短期波動。
高盛首席美國股票策略師Ben Snider表示,市場已經計入未來一年加息三次以上的預期,而企業盈利和資產負債表依然強勁;彭博統計也顯示,歷史上真正威脅牛市的通常是完整的加息周期,而非單次加息。
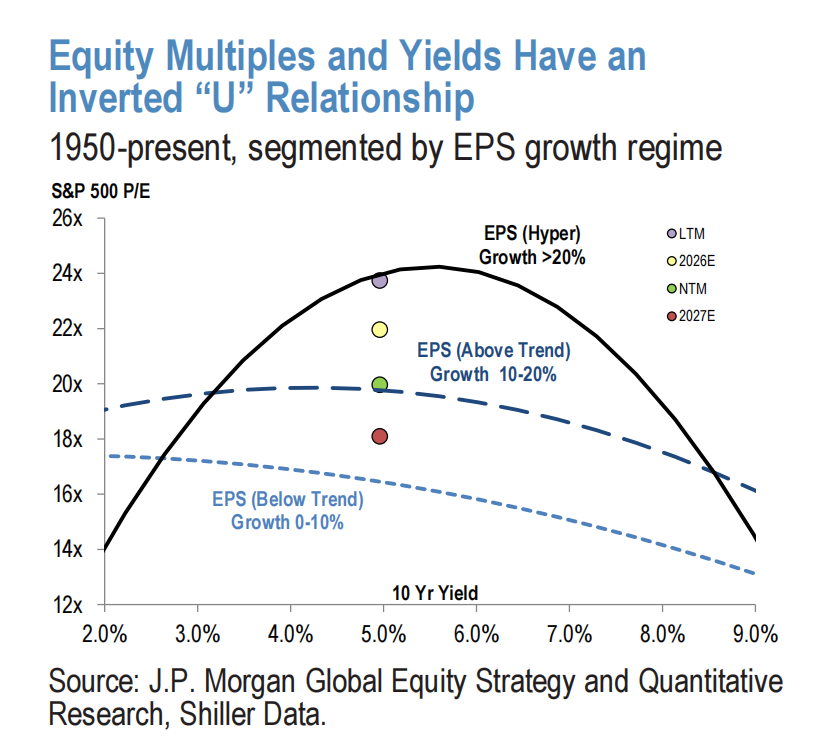
估值真正承壓的門檻在5%-6%
第一檔是盈利增速高於20%的超級增長環境,估值倍數最高可支撐至約24倍,對應10年期美債收益率約6%。第二檔是盈利增速為10%-20%的高於趨勢增長環境,估值倍數約為20倍,對應收益率約5%。整體來看,盈利增速越低,市場能夠承受的收益率水平也越低。
目前標普500約22倍2026年EPS,對應調整後2026年盈利增速約28%;2027年估值約18倍,隱含盈利增速約21%(剔除一次性投資損益)。這意味着,只要盈利增速能夠維持在15%以上,2027年的估值仍存在進一步重估的空間。
衡量估值是否昂貴,還有另一把尺子。兩階段股息貼現模型顯示,目前隱含股權風險溢價約為7.2%,處於歷史69%分位;長期PEG約為2倍。換言之,只要企業能夠兌現13%-15%的年均盈利增速,當前估值水平大體仍有基本面支撐。
AI 30只龍頭目前約30倍前瞻估值,對應標普500其餘470只成分股約19倍、MSCI ACWI同業約14.3倍。這樣的估值溢價,主要來自更強的盈利可見性、更低的槓桿率以及更穩定的股東回報。
生產率則是另一重緩衝。若生產率維持在1.5%-2.5%的區間內,當前收益率仍可支撐約20倍估值;如果AI進一步推動生產率突破2.5%,估值所獲得的支撐將更強。
利率如何傳導至盈利:先看債務結構,再看現金流
利息費用上升對企業盈利的衝擊是漸進式的,因為企業債務整體以固定利率、長久期孖展為主。
短期來看,兩股力量足以部分抵消孖展成本上升的壓力:一是金融板塊盈利改善,二是企業仍持有約2.4萬億美元現金,這些資金能夠獲得更高的利息收入。與此同時,多數企業當前借貸成本仍低於2023年的峯值水平:30年期固定按揭利率約6.8%,低於2023年的8.1%;高等級債收益率約6%,低於6.5%;高收益債約7.7%,低於9.6%。
真正值得關注的壓力來自結構性分化。「更高更久」的利率環境正在擠出消費相關活動、住宅和商業地產,以及不直接受益於AI建設的資本密集型行業和高槓杆企業。
報告將這一過程形容為一隻「看不見的手」:有限的資本正在流向出價最高、信用質量最好的借款人——政府和大型跨國企業。因此,更高利率未必意味着整體企業盈利遭到全面打擊,但會顯著加劇市場內部的分化。
曲線形態決定板塊:陡峭化買周期,平坦化買科技
板塊領導權還取決於收益率曲線如何變化。
如果出現熊市陡峭化,即長短端利差擴大,能源、金融等周期板塊更容易受益;如果出現熊市平坦化,則科技股相對佔優。與此同時,債券替代品和長久期非科技板塊——包括公用事業、地產、通信服務和必需消費——對利率上行最為敏感。
風格上,基準情景仍是淺加息周期,即去年「保險式」降息預期出現逆轉,但並未演變成激進緊縮。在這一情景下,成長股和優質成長股仍有望保持優勢;如果通脹重新加速,市場開始定價更廣泛的加息周期,即進一步加息4-5次,則投資風格可能轉向低波動。
從市值風格看,大盤股的抗壓能力更強。相比之下,小盤股更依賴短期銀行浮動利率孖展,因此貨幣政策傳導更直接,受到的衝擊也更大。
報告同時認為,本輪利率上行主要由基本面驅動,而不是市場對聯儲局獨立性或美國財政可信度的擔憂。長端掉期利差相對穩定,長期盈虧平衡通脹率也僅小幅上升。