
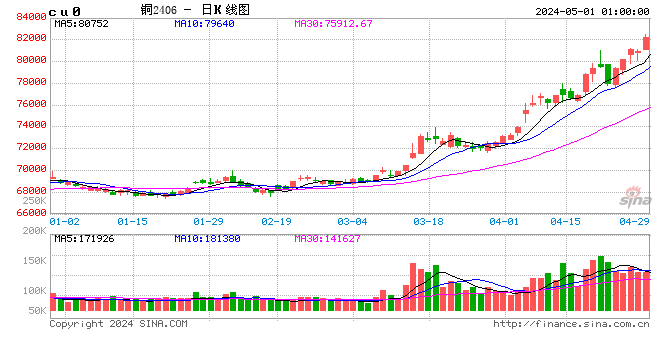
近日,倫敦金屬交易所(LME)三個月期銅一度觸及1.49萬美元/噸,創歷史新高;從全年漲幅維度看,漲幅高達27.35%。年內國際銅價接連上漲,是短期政策催化與長期結構性矛盾共振的結果,可從三個層面理解。
一是市場對美國擴大銅關稅的持續預期。市場普遍預期,美國將從2027年1月起對精煉銅加徵15%關稅。這一判斷推動美國貿易商在新政策生效前提前備貨,大量銅從倫敦金屬交易所位於亞洲和歐洲的倉庫流向美國,一場跨太平洋、跨大西洋的「搶銅潮」提前上演。
二是銅供給端面臨長期結構性約束,短期減產壓力尤為突出。今年上半年,全球銅主產區產量有明顯下降態勢,如最大銅生產國智利遭遇極端天氣影響,第二大銅生產國剛果(金)正式實施銅精礦出口禁令。
三是AI算力與新能源構成「超級需求引擎」,銅需求正經歷結構性躍升。隨着全球AI算力競賽加速推進,AI數據中心等新場景已成為銅的「超級需求引擎」,不僅重塑了銅的需求結構,更從根本上改變了市場對銅價中長期走勢的定價邏輯。
從國內來看,高銅價對中國銅產業鏈不同環節影響各異。
上游礦產龍頭企業直接受益,但供給端的結構性約束仍值得關注。Wind數據顯示,今年上半年,多家礦產龍頭公司淨利潤按年明顯增長。例如,紫金礦業歸母淨利潤391.7億元,按年增長68.17%,業績大幅增長主要受益於金、銅、鋰等金屬價格上漲。不過,多數礦產公司仍面臨供給端長期結構性約束。
中游冶煉企業經營現狀亟待改善。冶煉企業正處於從「賺加工費」到「倒貼加工」的階段,近年來,銅精礦加工費已從正常水平的每噸數百元跌至虧損狀態,顛覆了銅冶煉行業的傳統盈利模式。銅價上漲意味着冶煉企業利潤空間被嚴重擠壓,其核心矛盾在於冶煉企業的主要利潤來源加工費用,而非銅價本身的升跌。
下游加工企業面臨的挑戰更為嚴峻。隨着銅價上漲,加工企業只能自行消化原材料價格風險;與此同時,高銅價正加速終端製造業的材料替代進程,如消費端的「以鋁節銅」技術路線,新能源產業用銅量也呈逐漸下降趨勢。
對整個中國銅產業而言,高銅價既重構了產業鏈利潤分配格局,也倒逼產業結構升級。冶煉端的減產與整合、下游「以鋁節銅」與技術創新、國家儲備體系的加速構建,共同構成了中國銅產業在新一輪價格周期中的應對之策。