一個月前,月之暗面同時找上微軟、亞馬遜和谷歌,希望讓K3進入Azure、AWS和Google Cloud,並從相關服務產生的收入裏分走一部分。
最高30%的數字被擺上了談判桌,但當時誰都不知道,這筆賬最後能不能談成。
現在,第一個答案出來了:Kimi真的把收費站修進AWS了。
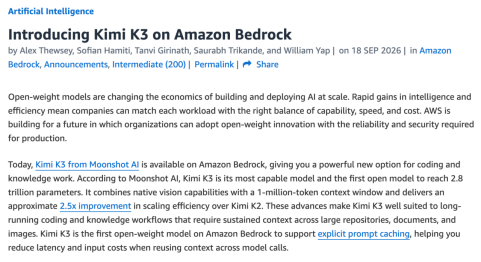
美國時間9月18日,AWS正式宣佈Kimi K3上線Amazon Bedrock。全球企業開發者可以直接在AWS裏調用這款模型,按Token付費。
而且月之暗面並不是唯一一個開始向海外雲平台收錢的中國模型廠商,9月16日,智譜也在電話交流會上披露,與多家國內外頭部雲服務商簽署了收入分成協議。
中國模型,開始一起算海外這筆賬了。
實際上,K3此前已經可以通過Microsoft Foundry調用,但微軟走的是第三方路徑:底層推理由Fireworks AI提供,Foundry主要負責模型接入、部署和企業治理。
用戶雖然是在微軟的平台裏調用K3,但推理服務背後還隔着Fireworks。
AWS這次不一樣,它自己就是K3的託管和推理服務提供方。
K3現在是Amazon Bedrock裏的正式託管模型,AWS自己負責承接調用和計費。
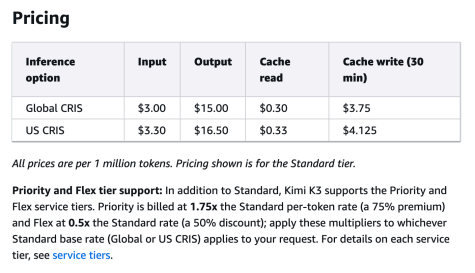
AWS給K3的標價為:全球標準檔輸入3美元/百萬Token,輸出15美元/百萬Token,和月之暗面官方API價格完全一致;美國區域則分別為3.3美元和16.5美元。
一個月前,這件事還只停留在談判桌上。
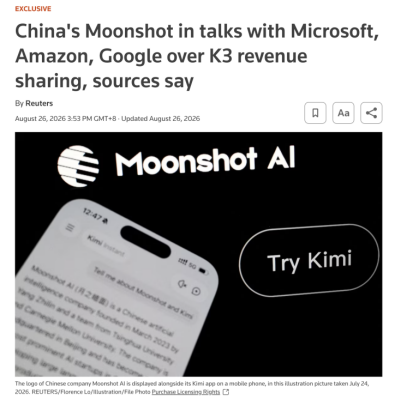
8月26日,路透社援引三名知情人士報道,月之暗面正在同時和微軟、亞馬遜、谷歌談判,希望讓K3進入Azure、AWS和Google Cloud,並從三大雲上K3相關服務產生的收入中拿到最高30%。
但「30%」當時只是月之暗面的談判條件,談判仍處於早期階段。月之暗面和三大雲廠商還沒有解決具體怎麼分錢、數據能開放到什麼程度,以及如何審計K3實際消耗的Token。
現在,三大雲裏,AWS率先把K3擺上了貨架。
儘管雙方協議未公開,具體分成比例乃至授權方式目前都無法確認,但有一件事是可以確定的:AWS和月之暗面至少已經談成了一套單獨的商業條款。
K3在自己的許可證裏寫得很清楚:月之暗面允許普通開發者下載、部署和商業使用K3,但如果一家企業及其關聯方經營MaaS業務,連續12個月總收入超過2000萬美元,那麼在把K3用於商業用途前,必須先和月之暗面另行達成協議。
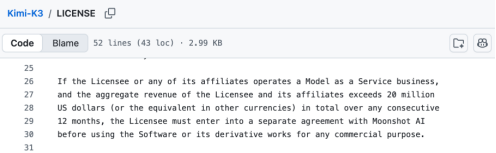
AWS顯然遠超「連續12個月總收入超過2000萬美元」這個門檻,且Bedrock做的正是典型的MaaS——AWS負責託管模型,企業通過API調用,再按照Token付費。
順便一提,K3目前也已經進入阿里雲百鍊。
百鍊目前同時提供兩種K3服務:一種由月之暗面直供,另一種則由阿里雲自己部署和提供推理。後者和AWS的邏輯類似,阿里雲作為MaaS平台商業化提供K3,同樣需要遵守K3許可證裏的單獨授權要求。
也就是說,AWS並非唯一一個已經和月之暗面把這筆商業賬談下來的雲廠商。
接下來,就看微軟和谷歌會不會也跟上了。
Bedrock並不缺開放權重模型。
今年2月,AWS一次性把DeepSeek V3.2、MiniMax M2.1、GLM 4.7、GLM 4.7 Flash、Kimi K2.5和Qwen3 Coder Next六款模型接進Bedrock;AWS自己也說,從2025年以來,Bedrock已經加入數十款來自DeepSeek、MiniMax、Qwen、Mistral、NVIDIA等廠商的開放權重模型。
AWS願意單獨和月之暗面談K3,首先還是因為K3本身有足夠強的使用價值。
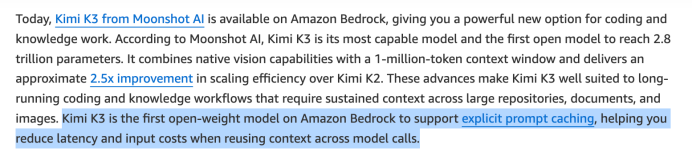
K3有100萬Token上下文、原生視覺能力,AWS把它明確定位在長時間Coding、知識工作和Agent任務上。
它還是Bedrock第一款支持顯式Prompt Caching的開放權重模型,開發者可以主動控制哪些Prompt內容被緩存,長任務裏反覆使用相同代碼庫、工具說明或參考文檔時,有助於降低輸入成本和延遲。
而且——我們在前一篇文章裏也提到——K3恰好很適合放在雲上賣。
企業想用K3,大致有三條路:自己部署、直接買Kimi官方API,或者通過雲平台調用。
自己部署,K3有2.8萬億總參數,官方建議最好使用64個或更多加速器組成的超節點;直接買官方API,國內企業要走認證、充值和配額體系,海外用戶還要面對獨立賬戶體系、網絡穩定性和銷售溝通。
AWS搶的就是第三條路:把這些接入、採購和運維成本都包進企業本來就在用的雲平台裏。
許可證只能保留談判權,不能製造談判籌碼。
雲廠商願不願意接受額外授權,只取決於一個非常簡單的邏輯:這個模型有沒有足夠多的需求。只要不上K3會讓用戶和Token流向別的平台,AWS就有理由和月之暗面談這筆生意。
K3現在至少證明了開放權重和商業收費並不衝突。只要模型本身足夠有吸引力,原廠依然可以保留收費權。
過去一年,中國模型已經越來越多地出現在海外開發者平台、企業雲和API市場裏。
路透社9月16日的數據顯示,截至9月14日,DeepSeek、智譜、騰訊和阿里在OpenRouter上的合計市場份額已經達到45%;MiniMax大約60%的銷售額來自海外。中國模型靠低價、開放權重和越來越接近美國頭部模型的能力,已經拿走了一塊真實的海外需求。
這種壓力甚至已經傳到了最頭部的美國模型公司。
9月19日,路透社在報道Anthropic考慮提前推出新模型時直接指出,除了OpenAI啱啱發布的GPT-6 Astra,低成本、部署靈活的開放權重模型,也正在成為Anthropic和OpenAI越來越重要的競爭對手。
換句話說,中國模型走到今天,已經不是「美國開發者願不願意試一試」的問題了。模型有人用,海外有收入,連Anthropic都開始把中國的開放模型當成必須面對的競爭對手。
下一步自然就是:這些需求產生的錢,要能更多地回到訓練模型的人手裏。
過去,海外雲平台拿到中國開放模型,可以自己託管、賣API、收Token費。模型越火,平台的生意越好,但原廠未必能從這部分收入裏持續分錢。
Kimi正在改變這件事。它繼續開放權重,卻在許可證裏給大型MaaS平台留了一道收費口。現在AWS接受了這道門檻,月之暗面也邁出了真正意義上的第一步。
中國模型不只要去海外搶用戶,也開始從海外雲平台手裏賺錢。
有意思的是,K3在AWS美國區域的價格還比全球標準檔高10%。美國企業想在AWS自己的地盤上調用Kimi,甚至還得多付一點錢。
而這件事已經開始在中國模型廠商中擴散。
9月16日,智譜在面向分析師和投資人的電話會上披露,公司已經與多家國內外頭部雲服務商簽署收入分成協議。GLM系列開放權重模型將以託管API形式進入海外雲平台,雙方按照約定比例分錢,相關收入從10月開始確認。
這部分增量甚至已經被寫進了增長預期:智譜把年末ARR指引從24億美元上調到30億美元,目前全業務口徑ARR約18億美元。
阿里也已經被路透社曝出,準備在下一代Qwen3.8-Max上採用類似機制:模型繼續開放權重,但大型商業用戶圍繞它賺錢,也要和阿里分一杯羹。
Kimi已經收到了錢,智譜已經簽了協議,Qwen也在準備。
下一版DeepSeek、MiniMax以及更多中國開放權重模型,如果也開始重新設計自己的商業許可,與大型雲服務商談收入分成,我一點都不會意外。
畢竟,既然海外雲廠商已經可以靠中國模型賣Token,中國模型公司沒有理由繼續把這筆錢全部留在別人的賬上。